La fiscalité LMNP en 2026 repose sur deux régimes au choix, le micro-BIC avec abattement forfaitaire et le régime réel avec déduction des charges et amortissements. Trois changements majeurs s’imposent cette année : un plafond micro-BIC abaissé à 15 000 € pour les meublés de tourisme non classés, un abattement réduit à 30 %, et la réintégration obligatoire des amortissements dans le calcul de la plus-value à la revente. Avant de déclarer, mieux vaut simuler les deux régimes sur vos chiffres réels.
LMNP fiscalité 2026 : ce qui change cette année
La loi de finances pour 2025, complétée par la loi Le Meur du 19 novembre 2024, a profondément redessiné le statut de loueur en meublé non professionnel. Les arbitrages réalisés depuis dix ans pour profiter d’une fiscalité douce sur la location courte durée sont remis en cause, et la sortie du dispositif elle-même devient plus coûteuse. Vous arbitrez peut-être entre meublé et une alternative en nue-propriété : ces réformes pèsent désormais dans le calcul.
Nouveau plafond micro-BIC pour les meublés de tourisme
Pour les meublés de tourisme non classés, le plafond micro-BIC chute à 15 000 € de recettes annuelles en 2026, contre 77 700 € auparavant. L’abattement forfaitaire tombe à 30 %, contre 71 % avant la réforme. Pour les meublés de tourisme classés et chambres d’hôtes, le plafond reste à 77 700 € en 2025 et passe à 83 600 € en février 2026, mais l’abattement est ramené à 50 % (contre 71 %). La location meublée longue durée conserve son plafond de 77 700 € et son abattement de 50 %.
Réintégration des amortissements à la revente
L’article 84 de la loi de finances pour 2025 impose, pour toute cession postérieure au 15 février 2025, de réintégrer les amortissements pratiqués au régime réel dans le calcul de la plus-value immobilière. Concrètement, la valeur d’acquisition retenue est diminuée des amortissements cumulés, ce qui gonfle mécaniquement l’assiette imposable. Les abattements pour durée de détention restent applicables, mais s’appliquent à une base plus élevée. Cette règle vise aussi les amortissements antérieurs à 2025, point confirmé par l’administration.
Régime micro-BIC : abattements et plafonds 2026
Le micro-BIC reste le régime de droit commun pour les petits LMNP. Aucune comptabilité à tenir : vous reportez directement vos recettes brutes sur la déclaration, l’administration applique l’abattement, et le résultat s’ajoute à votre revenu imposable.
Plafond et taux selon le type de location
Trois grilles coexistent en LMNP 2026. Meublé longue durée : 77 700 € de plafond, abattement de 50 %. Tourisme classé ou chambre d’hôte : 77 700 € (puis 83 600 € à compter de février 2026), abattement de 50 %. Tourisme non classé : 15 000 € de plafond, abattement de 30 %. Au-delà du plafond, le passage au régime réel devient obligatoire dès l’exercice suivant, avec liasse fiscale complète.
Quand le micro-BIC reste avantageux
Le micro-BIC garde un intérêt pour les bailleurs dont les charges réelles sont faibles (bien ancien déjà amorti, financement comptant, peu de travaux). Si vos charges et amortissements dépassent l’abattement forfaitaire, le réel reprend l’avantage, parfois jusqu’à effacer entièrement l’impôt sur les loyers pendant plusieurs années.
Régime réel LMNP : amortissements et déduction des charges
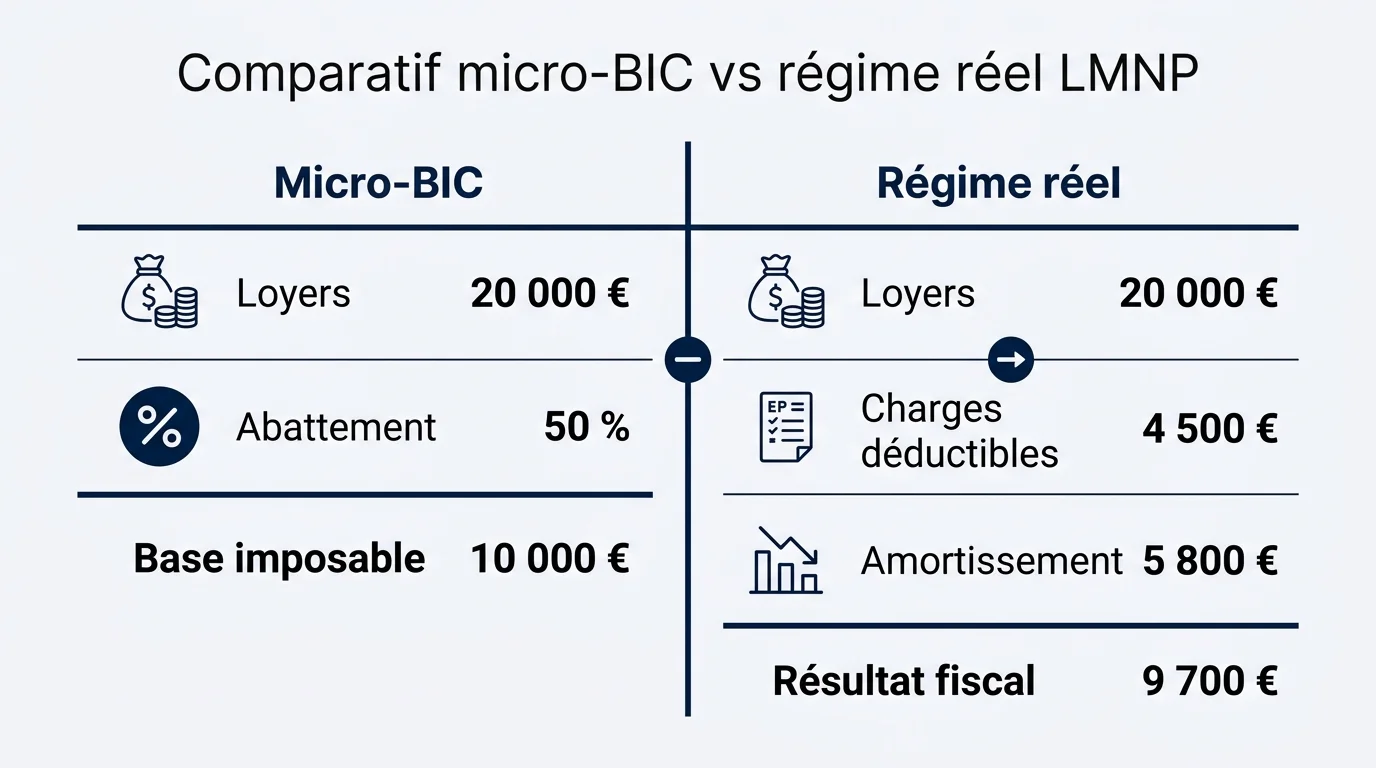
Le régime réel exige une comptabilité d’engagement, idéalement tenue par un expert-comptable (les honoraires sont déductibles et donnent droit à une réduction d’impôt). En contrepartie, vous déduisez l’intégralité des charges réelles et amortissez le bien et son mobilier.
Tableau d’amortissement type d’un bien meublé
Les durées usuelles retenues par les comptables : gros œuvre 40 à 50 ans, façade 20 à 30 ans, agencements et installations techniques 15 à 20 ans, mobilier 7 à 10 ans, électroménager et informatique 3 à 5 ans. Le terrain n’est jamais amorti. Pour un bien à 200 000 € (dont 20 000 € de terrain), l’amortissement annuel cumulé oscille typiquement entre 5 500 € et 7 500 €.
Charges déductibles à ne pas oublier
Intérêts d’emprunt et frais de dossier bancaire, taxe foncière, assurance propriétaire non occupant, charges de copropriété non récupérables, frais de gestion locative, honoraires comptables, petites réparations et entretien, ainsi que la CFE. Ces postes, combinés à l’amortissement, expliquent pourquoi le résultat fiscal au réel est souvent proche de zéro pour un investissement récent à crédit.
Déclaration LMNP 2026 : formulaires 2031 et 2042-C-PRO
Au micro-BIC, seule la déclaration 2042-C-PRO est à remplir (cases 5ND/5NJ longue durée, 5NG/5KP tourisme classé, 5ND/5NJ tourisme non classé selon le cas). Au régime réel, il faut produire une liasse fiscale complète avant de reporter le résultat sur la 2042-C-PRO.
Liasse fiscale et calendrier EDI-TDFC
La liasse réel simplifié comprend le formulaire 2031-SD et les annexes 2033-A à 2033-G (bilan, compte de résultat, immobilisations et amortissements, provisions, divers). Elle se télétransmet via EDI-TDFC au plus tard le 20 mai 2026. La 2042-C-PRO suit selon les zones : 23 mai (départements 01-19), 30 mai (20-54), 6 juin (55-976).
Cas de la CFE pour le loueur en meublé
Tout LMNP est en principe redevable de la cotisation foncière des entreprises, sauf exonérations locales sur la première année et certaines locations occasionnelles dans la résidence principale. La CFE se déclare une fois (formulaire 1447-C-SD) lors du démarrage de l’activité, puis se paie chaque année avant le 15 décembre, en fonction de la valeur locative cadastrale.
Micro-BIC ou réel : comment trancher en fiscalité LMNP
La règle simple : tant que vos charges réelles plus l’amortissement dépassent l’abattement forfaitaire, le réel l’emporte. Pour un meublé longue durée à 18 000 € de loyers, l’abattement micro-BIC vaut 9 000 € ; un bien à crédit récent dépasse facilement ce montant en cumulant intérêts, taxe foncière et amortissement. Le simulateur ci-dessus chiffre l’écart selon votre TMI. Pour aller plus loin sur la rentabilité d’une mise en location, comparez le rendement net après impôt sous chaque régime, et tenez compte de la réintégration des amortissements en cas de revente. Côté parcours d’acquisition, l’étape du compromis de vente est aussi le bon moment pour arbitrer dès l’achat entre les deux régimes, car ce choix conditionne plusieurs années de fiscalité.