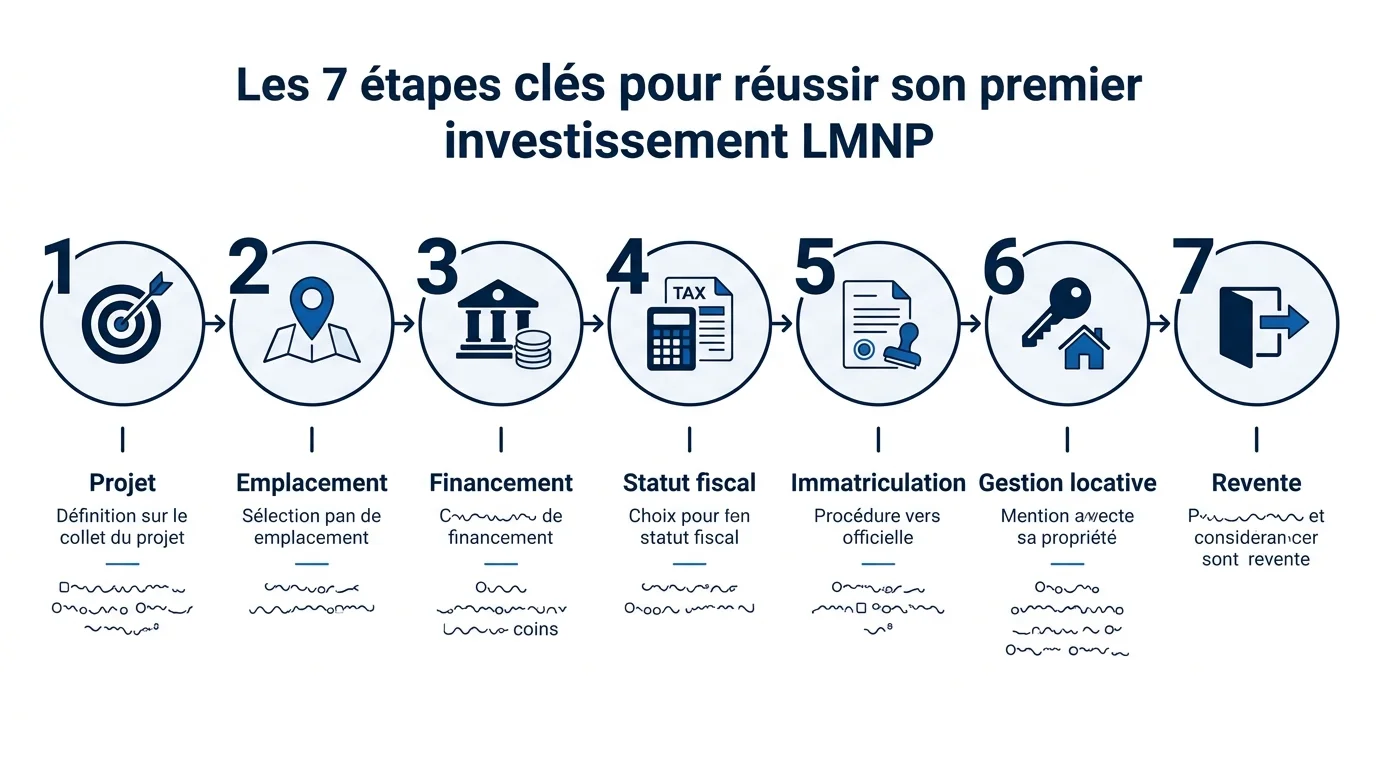
Réussir un investissement LMNP en 2026 demande de suivre 7 étapes structurées : définition du projet, choix de l’emplacement, financement, statut fiscal, immatriculation, gestion locative, anticipation de la revente. Le régime réel reste gagnant dans plus de 85 % des cas grâce à l’amortissement, et le plafond de 23 000 euros de recettes annuelles fixe la frontière avec le statut LMP. Voici la méthode pas à pas pour transformer votre premier achat locatif meublé en placement rentable.
Pourquoi choisir un investissement LMNP en 2026
Le statut LMNP, Loueur en Meublé Non Professionnel, reste l’un des dispositifs les plus avantageux du paysage fiscal français en 2026. Il s’adresse aux particuliers qui louent un logement équipé à l’année, en résidence étudiante, en mobilité ou en bail meublé classique. Contrairement à la location nue, il bascule les revenus dans la catégorie des BIC, ce qui ouvre la porte à des mécanismes d’optimisation puissants.
Les avantages fiscaux concrets pour investir en LMNP
Le principal levier est l’amortissement comptable du bien et du mobilier au régime réel. Concrètement, vous déduisez chaque année une fraction du prix d’achat des loyers imposables, ce qui ramène souvent la base taxable à zéro pendant huit à quinze ans. À cela s’ajoute la déduction des intérêts d’emprunt, des frais de notaire, des honoraires de comptable et des charges courantes. Le rendement net-net après impôt s’en trouve nettement amélioré, ce qui pousse de plus en plus de primo-investisseurs à investir en LMNP plutôt qu’en location nue.
Le plafond des 23 000 euros à connaître
Pour conserver le statut non professionnel, vos recettes locatives annuelles doivent rester inférieures ou égales à 23 000 euros, ou ne pas dépasser la moitié des revenus d’activité du foyer fiscal. Au-delà des deux conditions, vous basculez automatiquement en LMP, avec des conséquences sociales et fiscales différentes que nous détaillons plus bas.
Les 7 étapes pour réussir votre premier achat locatif meublé
Simulateur de rentabilité LMNP
Estimez en quelques secondes le cash-flow mensuel et la rentabilité nette de votre projet en location meublée non professionnelle.
Un premier achat se prépare comme un projet d’entreprise : chiffré, séquencé, sécurisé. Voici l’enchaînement à suivre pour éviter les chausse-trappes.
Définir le projet et viser la bonne rentabilité
Tout commence par un objectif clair : compléter sa retraite, générer un cash-flow immédiat, transmettre un patrimoine ? Cet objectif dicte le type de bien, la zone et l’horizon de détention. Avant de signer, simulez systématiquement la rentabilité d’un achat locatif avec le simulateur ci-dessus, en intégrant le prix d’achat frais inclus, le loyer net réaliste du quartier et toutes les charges récurrentes.
Trouver un emplacement à forte demande locative
Le rendement brut compte, mais la régularité d’occupation prime. Visez les villes étudiantes, les pôles d’emploi tertiaire et les bassins en tension locative. Un T1 ou T2 proche d’une faculté ou d’un hôpital se reloue en quelques jours, là où un grand appartement en périphérie peut rester vacant plusieurs mois.
Sécuriser le financement bancaire
Les banques traitent l’investissement locatif comme un dossier crédit à part entière. Maîtrisez votre taux d’endettement, soignez votre apport (au moins 10 % pour les frais), et présentez un dossier complet. Comprendre le processus d’évaluation bancaire vous fait gagner un temps précieux dans la négociation du taux et de la durée.
Choisir entre micro-BIC et régime réel
Le micro-BIC donne un abattement forfaitaire de 50 %, simple mais souvent défavorable. Le régime réel, plus exigeant côté comptabilité, permet de déduire les charges réelles plus les amortissements. Dans 85 % des dossiers, le réel l’emporte largement. Un expert-comptable spécialisé LMNP facture entre 400 et 700 euros par an, eux-mêmes déductibles.
S’immatriculer et déclarer son activité
Depuis 2023, l’immatriculation se fait gratuitement en ligne sur le guichet unique de l’INPI dans les quinze jours suivant le début de l’activité. Vous obtenez un numéro SIRET indispensable pour déclarer vos revenus BIC.
Mettre en location et assurer la gestion
Vérifiez la liste obligatoire du mobilier (lit, plaques, frigo, table, vaisselle…), rédigez un bail meublé conforme et souscrivez une assurance propriétaire non occupant. Connaître les droits et obligations du bailleur évite les litiges coûteux et les contentieux devant le tribunal judiciaire.
Anticiper la sortie et la revente
Depuis 2025, les amortissements pratiqués sont réintégrés dans le calcul de la plus-value lors de la revente, sauf pour les résidences étudiantes, seniors et EHPAD. Cette nouvelle règle pousse à viser une détention longue, de 22 à 30 ans, qui efface progressivement la fiscalité de plus-value.
LMNP ou LMP : quel statut choisir pour investir dans LMNP ?
Le LMP s’applique automatiquement dès que vos recettes dépassent 23 000 euros annuels ET sont plus de la moitié des revenus du foyer. Le LMP permet d’imputer les déficits sur le revenu global et exonère sous conditions de plus-value après cinq ans, mais il déclenche les cotisations sociales (SSI ou régime général) sur le bénéfice. La plupart des particuliers qui souhaitent investir dans LMNP ont intérêt à rester sous le seuil pour préserver la souplesse fiscale et patrimoniale du statut non professionnel.
Les erreurs à éviter quand on débute en LMNP
Trois pièges reviennent systématiquement chez les primo-investisseurs : surévaluer le loyer attendu (consultez les annonces réelles, pas les promesses du vendeur), négliger la fiscalité de sortie (plus-value, CFE, revente), et oublier la trésorerie de précaution pour absorber une vacance ou des travaux imprévus. Comparer également votre projet à une stratégie en nue-propriété ou à d’autres placements vous évite de raisonner uniquement à l’aveugle. Un LMNP réussi se construit sur des chiffres prudents, pas sur les meilleures hypothèses.