L’achat en viager consiste à acquérir un bien immobilier en versant un capital initial appelé bouquet, puis une rente mensuelle au vendeur jusqu’à son décès. Le viager libre permet d’occuper ou de louer immédiatement le logement, tandis que le viager occupé applique une décote de 30 à 60 % en échange du droit d’usage et d’habitation conservé par le vendeur. C’est une stratégie patrimoniale qui combine investissement long terme et fiscalité avantageuse, mais qui repose sur l’aléa de l’espérance de vie du crédirentier.
Comprendre l’achat viager : principe et fonctionnement
Le viager est un contrat de vente immobilière encadré par les articles 1968 à 1983 du Code civil. L’acheteur, appelé débirentier, devient propriétaire du bien dès la signature de l’acte authentique. En contrepartie, il s’engage à verser au vendeur, le crédirentier, un capital à la signature et une rente régulière jusqu’au décès de ce dernier. Le caractère aléatoire du contrat est essentiel : la durée totale du paiement est inconnue, ce qui distingue le viager d’une vente classique.
Les acteurs et le mécanisme du contrat
Le crédirentier est généralement un sénior souhaitant compléter sa retraite tout en restant chez lui. Le débirentier est un investisseur ou un particulier qui prépare un patrimoine immobilier à coût étalé. Le notaire rédige l’acte et inscrit un privilège du vendeur, garantissant le paiement de la rente. Une clause résolutoire est systématiquement intégrée : en cas d’impayés, le vendeur peut récupérer son bien et conserver les sommes déjà perçues.
Pourquoi acheter en viager en 2026 ?
Avec des taux de crédit immobilier toujours élevés en 2026 et un marché tendu, l’achat en viager séduit les investisseurs qui souhaitent contourner l’endettement bancaire. La rente s’étale sur plusieurs années sans intérêt, et la décote du viager occupé permet d’acquérir un bien sous sa valeur de marché. Le vieillissement démographique français augmente mécaniquement les biens proposés en viager chaque année.
Viager libre ou viager occupé : quelles différences ?
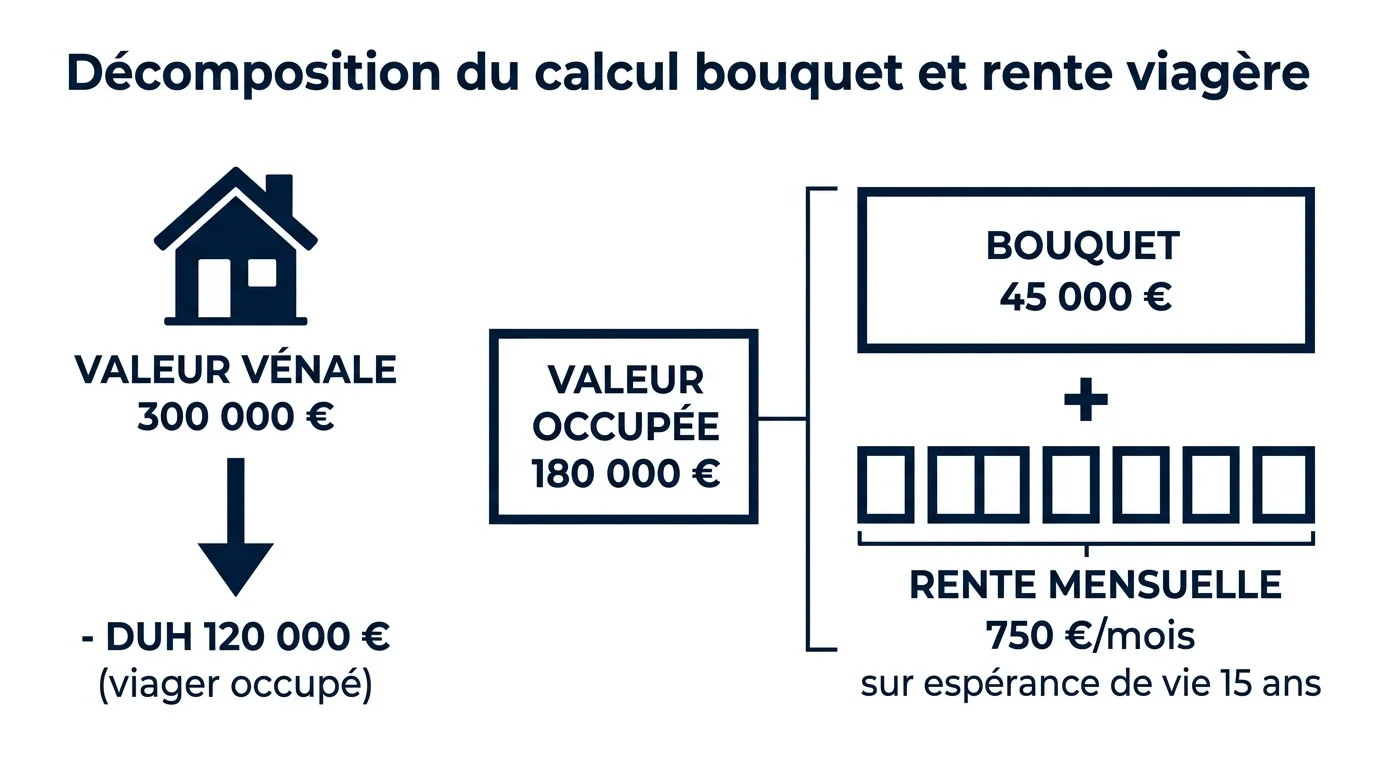
Le choix entre ces deux formules détermine à la fois le prix, la fiscalité et la stratégie patrimoniale de l’acquéreur. La différence principale tient à la jouissance immédiate ou différée du bien.
Le viager libre : jouissance immédiate du bien
Dans un viager libre, le vendeur quitte le logement à la signature. L’acheteur peut habiter le bien, le louer ou le revendre dès le premier jour. Aucune décote DUH ne s’applique : le bouquet et la rente sont calculés sur la pleine valeur vénale. Cette formule séduit notamment les investisseurs qui visent la rentabilité d’une mise en location, car les loyers perçus peuvent partiellement compenser la rente versée au vendeur.
Le viager occupé : la décote du droit d’usage et d’habitation
Beaucoup plus répandu (environ 90 % des transactions), le viager occupé permet au vendeur de conserver le droit d’usage et d’habitation à vie. L’acheteur ne peut ni occuper ni louer le bien tant que le crédirentier est vivant. En contrepartie, le prix global est minoré d’une décote, le DUH, qui correspond à la valeur économique de cette occupation gratuite. La décote varie typiquement entre 30 et 60 % selon l’âge du vendeur.
Calcul du bouquet et de la rente viagère
Simulateur achat viager
Estimez le bouquet et la rente mensuelle pour un viager libre ou occupé. Méthode INSEE TGH05/TGF05 simplifiée.
Le calcul s’appuie sur trois variables : la valeur vénale du bien, l’espérance de vie statistique du vendeur et la part choisie pour le bouquet. Pour un viager occupé, on retranche d’abord le DUH avant de répartir le solde entre bouquet et rente.
La formule de base avec valeur vénale et espérance de vie
Pour un viager libre, la formule est simple : rente mensuelle = (valeur vénale – bouquet) / espérance de vie / 12. Pour un viager occupé, on calcule d’abord la valeur occupée = valeur vénale – DUH, puis on applique la même répartition. Le bouquet correspond en pratique à 20 à 30 % du prix net, le reste étant transformé en rente. Plus le bouquet est élevé, plus la rente mensuelle baisse mécaniquement.
Comment calculer le DUH économique ?
La méthode économique consiste à actualiser les loyers que le vendeur aurait dû payer s’il était locataire, sur la durée de son espérance de vie. La formule retenue par les professionnels du viager est : DUH = somme sur n années de (loyer annuel / (1,04)^n), où n est l’espérance de vie en années et 4 % le taux d’actualisation usuel. Exemple : pour un bien loué 900 €/mois et une vendeuse de 75 ans (espérance 14,7 ans), le DUH atteint environ 122 000 €.
Tableau d’espérance de vie INSEE pour le viager
Les notaires utilisent les tables prospectives INSEE TGH05 (hommes) et TGF05 (femmes), qui intègrent la progression de la longévité. Voici les valeurs de référence couramment retenues en 2026 :
| Âge | Hommes (TGH05) | Femmes (TGF05) |
|---|---|---|
| 65 ans | 19,7 ans | 23,4 ans |
| 70 ans | 15,4 ans | 18,8 ans |
| 75 ans | 12,0 ans | 14,7 ans |
| 80 ans | 8,8 ans | 11,0 ans |
| 85 ans | 6,1 ans | 7,7 ans |
| 90 ans | 4,0 ans | 5,0 ans |
Le barème Daubry, dérivé de ces tables et utilisé par environ la moitié des études notariales, ajuste ces données par un coefficient de prudence pour sécuriser la rente versée.
Avantages fiscaux de l’achat viager pour l’acquéreur
Plusieurs avantages fiscaux rendent l’achat en viager attractif. Premièrement, les rentes versées ne sont pas déductibles mais ne génèrent pas non plus de revenus imposables pour l’acheteur tant que le bien reste occupé par le vendeur. Deuxièmement, pour l’impôt sur la fortune immobilière (IFI), seule la nue-propriété est intégrée à l’assiette taxable selon le barème de l’article 669 du CGI, ce qui réduit fortement la base imposable comparé à un achat classique. Troisièmement, lors de la revente après le décès du crédirentier, la plus-value est calculée sur le prix d’achat total (bouquet + rentes versées), ce qui peut réduire l’imposition. Enfin, les frais de notaire sont calculés sur la valeur occupée et non sur la valeur vénale, générant une économie immédiate à la signature.
Risques et précautions avant l’achat viager
Acheter en viager n’est pas une opération sans risque. L’engagement court sur des décennies et la longévité du vendeur peut transformer une bonne affaire théorique en gouffre financier.
L’aléa de longévité et le coût final
Le principal risque est que le crédirentier vive bien au-delà de son espérance de vie statistique. Si une vendeuse de 75 ans atteint 95 ans au lieu des 90 estimés, l’acheteur paie cinq années de rente supplémentaires non prévues au calcul initial. Le coût total peut alors dépasser la valeur libre du bien. Pour limiter ce risque, mieux vaut cibler des vendeurs plus âgés (au-delà de 80 ans), prévoir un bouquet plus important et bien dimensionner la rente. La célèbre affaire Jeanne Calment, décédée à 122 ans après avoir vendu son bien en viager, illustre cet aléa extrême.
Charges, travaux et sécurisation juridique
L’acheteur d’un viager occupé supporte la taxe foncière et les grosses réparations au sens de l’article 606 du Code civil (toiture, murs porteurs, charpente), alors qu’il ne profite pas encore du bien. Le vendeur assume l’entretien courant et la taxe d’habitation. Avant l’acte authentique, la signature du compromis de vente ouvre un délai de rétractation de 10 jours pour l’acheteur non professionnel. Il est vivement conseillé d’exiger une indexation annuelle de la rente sur l’indice INSEE des prix à la consommation, et de souscrire une assurance décès pour protéger ses héritiers du paiement de la rente en cas de disparition prématurée.