La loi Denormandie 2026 permet de réduire son impôt sur le revenu de 12, 18 ou 21 % en achetant un logement ancien à rénover dans une commune éligible, puis en le louant 6, 9 ou 12 ans. Prorogé jusqu’au 31 décembre 2027 par la loi de finances pour 2026, le dispositif cible les villes labellisées Action Cœur de Ville ou couvertes par une opération de revitalisation du territoire (ORT). L’avantage se calcule sur le prix de revient total (achat, travaux et frais), plafonné à 300 000 € et 5 500 €/m², à condition d’engager au moins 25 % de travaux. Voici les communes concernées, le barème détaillé et un simulateur pour estimer votre réduction.
Loi Denormandie 2026 : rénover l’ancien pour défiscaliser
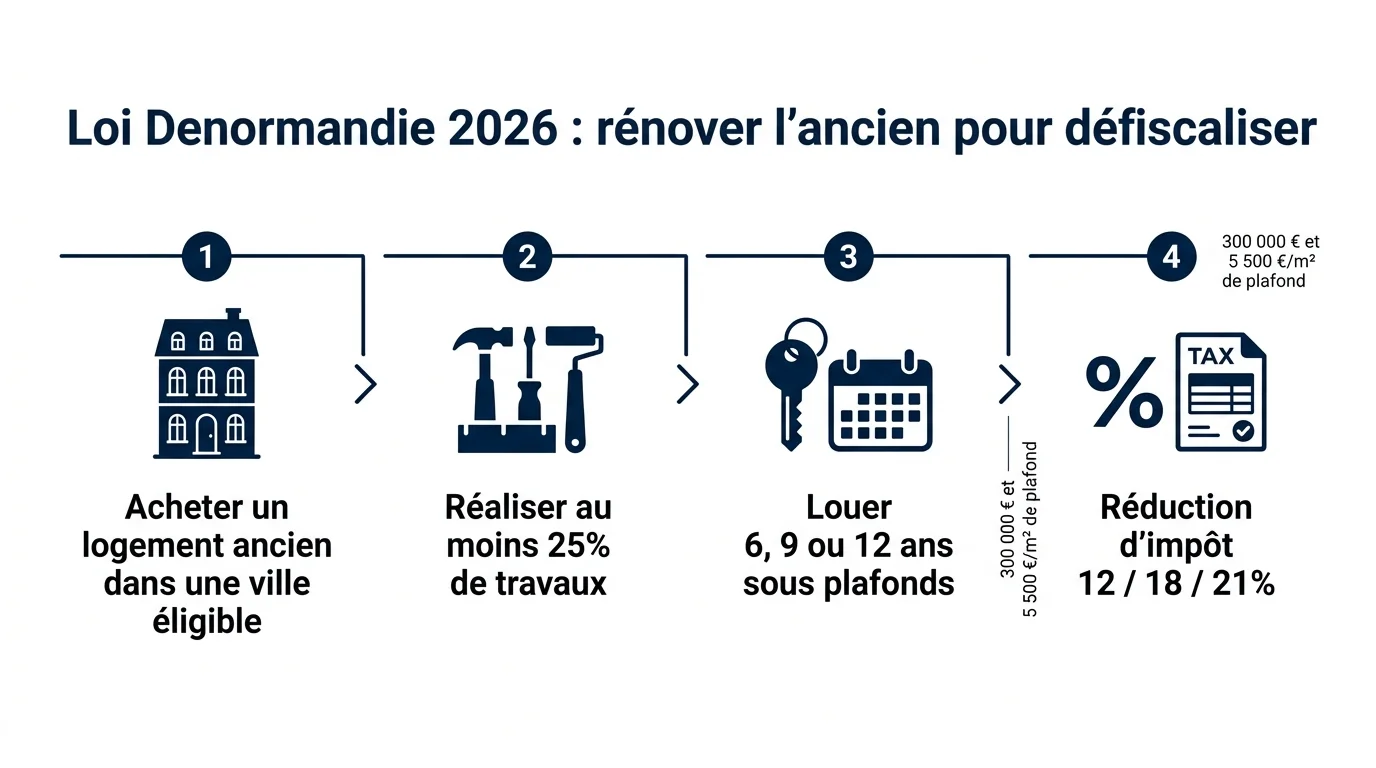
Le dispositif Denormandie est le prolongement, dans l’immobilier ancien, de la logique de défiscalisation locative. Son principe est simple : vous achetez un logement dégradé ou vétuste dans une ville éligible, vous y réalisez des travaux d’amélioration, puis vous le louez nu comme résidence principale à un locataire dont les ressources ne dépassent pas certains plafonds. En contrepartie, l’État vous accorde une réduction d’impôt sur le revenu proportionnelle à votre engagement de location. L’objectif affiché est double : redonner vie aux centres-villes moyens et remettre sur le marché des logements rénovés.
Souvent encore recherché sous l’expression « loi Denormandie 2025 », le dispositif n’a pas disparu : il a été reconduit et s’applique pleinement en 2026. L’article 47 de la loi de finances pour 2026 l’a prorogé jusqu’au 31 décembre 2027, ce qui laisse le temps de monter un projet sérieux. Contrairement au Pinel neuf, désormais éteint, la Denormandie mise sur la rénovation : c’est un levier fiscal, mais aussi un pari sur la qualité du bien et de son emplacement.
Quelles villes sont éligibles à la loi Denormandie en 2026 ?
Toutes les communes ne donnent pas droit à la réduction. L’éligibilité repose sur des programmes de revitalisation précis, ce qui limite fortement le périmètre géographique et impose de vérifier la situation exacte du bien avant tout engagement.
Action Cœur de Ville, ORT et Petites Villes de Demain
Trois voies principales ouvrent droit au dispositif :
- Les communes du programme Action Cœur de Ville : environ 244 villes moyennes, dont une dizaine en outre-mer, engagées dans la redynamisation de leur centre.
- Les communes signataires d’une opération de revitalisation du territoire (ORT) : une convention passée avec l’État qui étend l’éligibilité au-delà des seules villes Action Cœur de Ville.
- Les communes où le besoin de réhabilitation de l’habitat est particulièrement marqué, retenues par arrêté, souvent rattachées au programme Petites Villes de Demain.
Des villes comme Limoges, Saint-Étienne, Le Havre, Perpignan ou Béziers figurent régulièrement parmi les destinations citées, mais la liste évolue et se lit commune par commune.
Comment vérifier l’éligibilité d’une commune ?
Ne vous fiez jamais à une liste approximative. Avant toute promesse ou compromis de vente, vérifiez que l’adresse précise du bien relève bien d’une convention en vigueur, en vous appuyant sur les documents officiels de la commune et, idéalement, sur l’avis d’un professionnel. Un logement situé dans une ville éligible mais hors du périmètre conventionné peut être exclu du dispositif.
Taux et calcul de la réduction d’impôt Denormandie
La réduction d’impôt Denormandie est directement indexée sur la durée pendant laquelle vous engagez à louer le logement. Plus l’engagement est long, plus le taux est élevé.
Le barème 12, 18 et 21 % selon la durée d’engagement
Le taux s’applique à la base de calcul plafonnée (voir plus bas) et la réduction est étalée sur toute la durée de location. Le tableau suivant résume le barème pour une base maximale de 300 000 €.
| Durée d’engagement | Taux de réduction | Base maximale | Réduction d’impôt maximale | Étalement moyen |
|---|---|---|---|---|
| 6 ans | 12 % | 300 000 € | 36 000 € | 6 000 €/an |
| 9 ans | 18 % | 300 000 € | 54 000 € | 6 000 €/an |
| 12 ans | 21 % | 300 000 € | 63 000 € | 5 250 €/an en moyenne |
Concrètement, la réduction s’impute chaque année sur votre impôt à hauteur de 2 % de la base pendant les neuf premières années, puis 1 % par an pendant les trois années supplémentaires pour l’option à 12 ans. Ce barème est proche de celui du simulateur Pinel et son loyer plafond, dont la Denormandie reprend une grande partie de la logique.
Base de calcul et plafonds à connaître
La réduction ne se calcule pas sur le seul prix d’achat, mais sur le prix de revient total de l’opération : prix d’acquisition, montant des travaux et frais liés (notaire, agence). Cette base est toutefois retenue dans une double limite :
- 300 000 € par an et par foyer fiscal ;
- 5 500 € par mètre carré de surface habitable.
C’est la plus contraignante des deux limites qui s’applique. Au-delà, la fraction excédentaire n’ouvre aucun droit à réduction.
Conditions à respecter : travaux, loyers et ressources
Au-delà de la localisation, la Denormandie impose des conditions strictes sur la nature de l’opération et sur la mise en location. Les négliger fait perdre l’avantage fiscal.
La règle des 25 % de travaux
C’est le cœur du dispositif : les travaux doivent représenter au moins 25 % du coût total de l’opération (achat + travaux + frais). Autrement dit, pour un achat frais inclus de 100 000 €, il faut engager environ 33 000 € de travaux pour que ceux-ci pèsent 25 % des 133 000 € au total. Les travaux éligibles concernent l’amélioration de la performance énergétique, la modernisation, l’assainissement ou la création de surface habitable. Ils doivent être réalisés par des professionnels.
Plafonds de loyer et de ressources en 2026
Le logement doit être loué nu, en résidence principale, dans le respect de plafonds révisés chaque 1er janvier selon l’indice de référence des loyers. À titre indicatif pour 2026 :
- Plafond de loyer : environ 11,80 €/m²/mois en zone B1 et 10,26 €/m²/mois en zones B2 et C, avant application du coefficient lié à la surface.
- Plafond de ressources du locataire : de l’ordre de 32 530 € pour une personne seule et 43 439 € pour un couple en zones B2 et C (montants plus élevés en zones tendues).
Ces montants conditionnent le maintien de l’avantage sur toute la durée : un loyer trop élevé ou un locataire hors plafond peut entraîner la remise en cause de la réduction.
Simuler votre réduction d’impôt Denormandie
Simulateur de réduction d'impôt Denormandie
Estimation indicative pour 2026. La base est plafonnée à 300 000 € ; le plafond de 5 500 €/m² et le plafonnement global des niches fiscales (10 000 €/an) ne sont pas simulés. Rapprochez-vous d'un conseiller fiscal avant tout engagement.
Pour visualiser rapidement l’ordre de grandeur de votre avantage fiscal, utilisez le simulateur ci-dessous. Renseignez votre prix d’acquisition, le montant des travaux envisagés et la durée d’engagement : l’outil vérifie la règle des 25 %, applique la base plafonnée et affiche la réduction totale ainsi que sa répartition annuelle moyenne.
Points de vigilance avant d’investir
La Denormandie reste un investissement immobilier avant d’être une niche fiscale : la rentabilité dépend d’abord de l’emplacement, de la qualité des travaux et de la demande locative réelle. Gardez aussi à l’esprit que la réduction entre dans le plafonnement global des niches fiscales, limité à 10 000 € par an : la part qui dépasse ce plafond est en principe perdue, sans report possible. Un ménage déjà proche de ce seuil verra son gain réel diminuer.
Avant de vous engager, comparez cette stratégie à d’autres approches locatives, comme la fiscalité du LMNP en 2026 ou une démarche pas à pas d’investissement locatif meublé. Pensez aussi aux dispositifs de financement de la rénovation et, pour un premier achat, au prêt à taux zéro (PTZ). Les chiffres et plafonds cités ici sont donnés à titre indicatif pour 2026 et peuvent évoluer : avant tout engagement, faites valider votre projet et son montage fiscal par un conseiller en gestion de patrimoine ou un professionnel de la fiscalité.