Les frais de notaire succession regroupent trois postes bien distincts : les émoluments du notaire (une rémunération réglementée, calculée par tranches), les droits de succession versés à l’État (après un abattement qui dépend du lien de parenté) et les débours. En ligne directe, un abattement de 100 000 € par enfant et par parent s’applique avant un barème progressif de 5 % à 45 %, tandis que le conjoint survivant et le partenaire de PACS sont totalement exonérés. Comprendre ce découpage est indispensable pour estimer le coût réel d’une succession et repérer les cas d’exonération.
Frais de notaire succession : que recouvre réellement cette notion ?
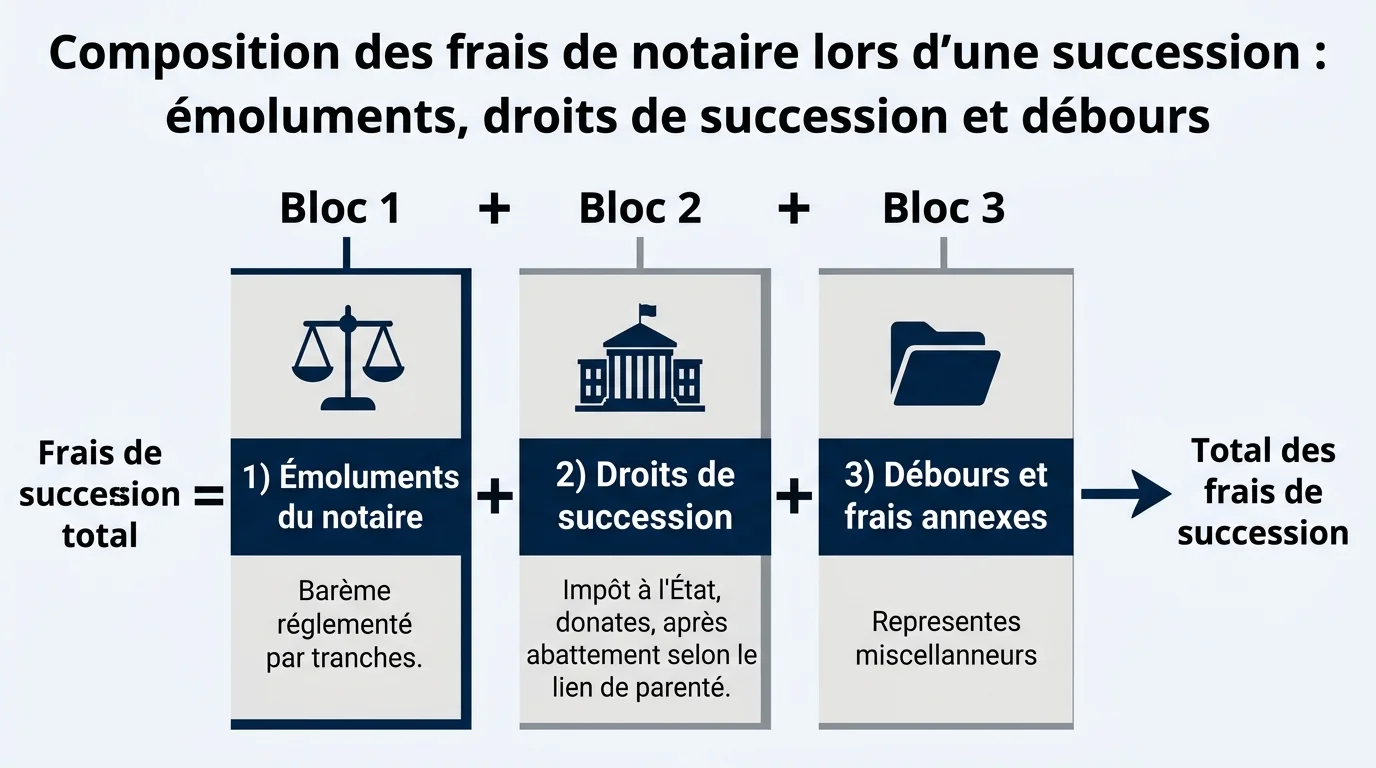
Contrairement à une idée répandue, les « frais de notaire succession » ne se limitent pas à la rémunération du notaire. Le montant total réglé lors d’une succession se compose de trois éléments qu’il ne faut jamais confondre :
- Les émoluments du notaire : sa rémunération, fixée par un tarif réglementé (arrêté ministériel). Le notaire ne peut pas facturer plus ni moins que le barème, sauf remise encadrée sur les tranches élevées.
- Les droits de succession : un impôt perçu par l’État sur la part nette reçue par chaque héritier, après abattement. C’est généralement le poste le plus lourd lorsque le patrimoine est important.
- Les débours et frais annexes : sommes avancées par le notaire pour votre compte (documents d’état civil, cadastre, publication au service de la publicité foncière, etc.).
Le notaire est obligatoire dès que la succession comporte un bien immobilier, un contrat de mariage, un testament ou un actif dépassant 5 000 €. Il établit alors l’acte de notoriété, la déclaration de succession et, le cas échéant, l’attestation de propriété immobilière.
Le barème 2026 des émoluments notariaux par tranche
Les émoluments proportionnels de la déclaration de succession se calculent sur l’actif brut, par application de taux dégressifs à chaque tranche. Voici le barème réglementé en vigueur en 2026 (taux hors taxes, TVA de 20 % à ajouter) :
| Tranche d’actif brut | Taux HT (déclaration de succession) |
|---|---|
| De 0 à 6 500 € | 1,548 % |
| De 6 500 à 17 000 € | 0,851 % |
| De 17 000 à 60 000 € | 0,580 % |
| Au-delà de 60 000 € | 0,426 % |
Émoluments proportionnels et émoluments fixes
À côté de ces émoluments proportionnels, certains actes sont facturés à un tarif fixe. L’acte de notoriété, qui identifie officiellement les héritiers, coûte environ 58,30 € HT (près de 70 € TTC). L’attestation de propriété immobilière, nécessaire pour transférer un bien au nom des héritiers, suit son propre barème proportionnel dégressif (de 1,935 % à 0,532 % HT). Lorsque les héritiers procèdent à un partage plutôt qu’à une simple indivision, un acte de partage s’ajoute, avec des émoluments nettement plus élevés.
Depuis 2021, le notaire peut par ailleurs accorder une remise pouvant aller jusqu’à 20 % sur ses émoluments proportionnels, pour la part d’assiette supérieure à 100 000 €.
Débours, TVA et droits d’enregistrement
Les débours couvrent les sommes avancées par l’office notarial : ils oscillent le plus souvent entre 400 € et 800 € pour une succession classique, mais peuvent grimper si le dossier comporte plusieurs biens ou des héritiers à l’étranger. La TVA à 20 % s’applique sur les émoluments. À ces frais s’ajoutent, distinctement, les droits de succession dus au Trésor public.
Droits de succession 2026 : abattements et barème progressif
Les droits de succession sont un impôt distinct des émoluments. Ils se calculent en deux temps : on retranche d’abord un abattement de la part reçue par l’héritier, puis on applique un barème progressif à la fraction taxable restante.
L’abattement de 100 000 € en ligne directe
L’abattement dépend directement du lien de parenté avec le défunt. Les principaux montants applicables en 2026 sont les suivants :
- Enfant, parent (ligne directe) : abattement de 100 000 € par enfant et par parent.
- Conjoint survivant ou partenaire de PACS : exonération totale de droits de succession (loi TEPA de 2007).
- Petit-enfant : abattement de 31 865 €.
- Frère ou sœur : abattement de 15 932 € (avec exonération totale possible sous conditions strictes).
- Neveu ou nièce : abattement de 7 967 €.
- Autre héritier (parent éloigné, tiers) : abattement de 1 594 €.
Une personne en situation de handicap bénéficie par ailleurs d’un abattement supplémentaire de 159 325 €, cumulable avec les précédents.
Le barème progressif de 5 % à 45 %
Après abattement, la part taxable en ligne directe est soumise au barème progressif suivant :
| Part taxable (après abattement) | Taux |
|---|---|
| Jusqu’à 8 072 € | 5 % |
| De 8 072 à 12 109 € | 10 % |
| De 12 109 à 15 932 € | 15 % |
| De 15 932 à 552 324 € | 20 % |
| De 552 324 à 902 838 € | 30 % |
| De 902 838 à 1 805 677 € | 40 % |
| Au-delà de 1 805 677 € | 45 % |
Pour les frères et sœurs, le barème est de 35 % jusqu’à 24 430 € de part taxable, puis 45 % au-delà. Les neveux et nièces sont taxés à un taux forfaitaire de 55 %, et les héritiers non parents à 60 %.
Cas d’exonération et situations particulières
Plusieurs configurations aboutissent à une exonération totale ou quasi totale de droits de succession :
- Conjoint et partenaire de PACS : toujours exonérés, quel que soit le montant transmis.
- Frère ou sœur du défunt : exonération possible s’il est célibataire, veuf, divorcé ou séparé, âgé de plus de 50 ans (ou infirme) et a vécu avec le défunt durant les cinq années précédant le décès.
- Certains biens spécifiques : monuments historiques, œuvres d’art données à l’État, ou parts d’entreprise sous pacte Dutreil bénéficient d’exonérations partielles.
Ces cas obéissent à des conditions précises. Pour un montage patrimonial (démembrement, nue-propriété et usufruit ou création d’une SCI familiale), l’accompagnement d’un notaire reste indispensable afin de sécuriser la transmission. Les stratégies d’investissement locatif, comme le régime LMNP et sa fiscalité 2026, s’anticipent elles aussi bien avant l’ouverture de la succession.
Estimez vos frais de succession avec le calculateur
Calculateur de frais de succession 2026
Émoluments du notaire + droits de succession, selon le lien de parenté.
Estimation indicative fondée sur les barèmes 2026. Seul le notaire, au vu de la composition exacte de la succession, établit le décompte définitif.
Pour obtenir un ordre de grandeur immédiat, utilisez le simulateur ci-dessous : renseignez la valeur de l’actif successoral, la part reçue par l’héritier et le lien de parenté. L’outil additionne une estimation des émoluments notariaux et des droits de succession dus après abattement.
Comment réduire les frais de notaire d’une succession ?
Plusieurs leviers, tous parfaitement légaux, permettent d’alléger la note globale :
- Anticiper par des donations : l’abattement de 100 000 € en ligne directe se reconstitue tous les quinze ans.
- Privilégier l’indivision plutôt qu’un acte de partage coûteux, lorsque les héritiers s’entendent.
- Recourir au démembrement de propriété pour transmettre la nue-propriété à moindre coût fiscal, une logique proche de celle d’un achat en viager.
- Négocier la remise sur les émoluments proportionnels au-delà de 100 000 €.
Avant toute démarche immobilière liée à une succession, veillez à formaliser correctement vos actes : un modèle d’offre d’achat immobilier peut par exemple s’avérer utile pour la revente d’un bien hérité. Les montants présentés ici restent des estimations : seul le notaire, au vu de la composition exacte de la succession, établit le décompte définitif.