Le démembrement de propriété consiste à séparer un bien en deux droits distincts : l’usufruit, qui donne le droit d’utiliser le bien et d’en percevoir les revenus, et la nue-propriété, qui confère la propriété des murs sans la jouissance. Réunis, ils reforment la pleine propriété. La répartition de leur valeur dépend avant tout de l’âge de l’usufruitier, selon le barème de l’article 669 du Code général des impôts. Ce mécanisme sert autant à investir et à vendre décoté qu’à préparer une succession à moindre coût fiscal.
Qu’est-ce que le démembrement de propriété ?
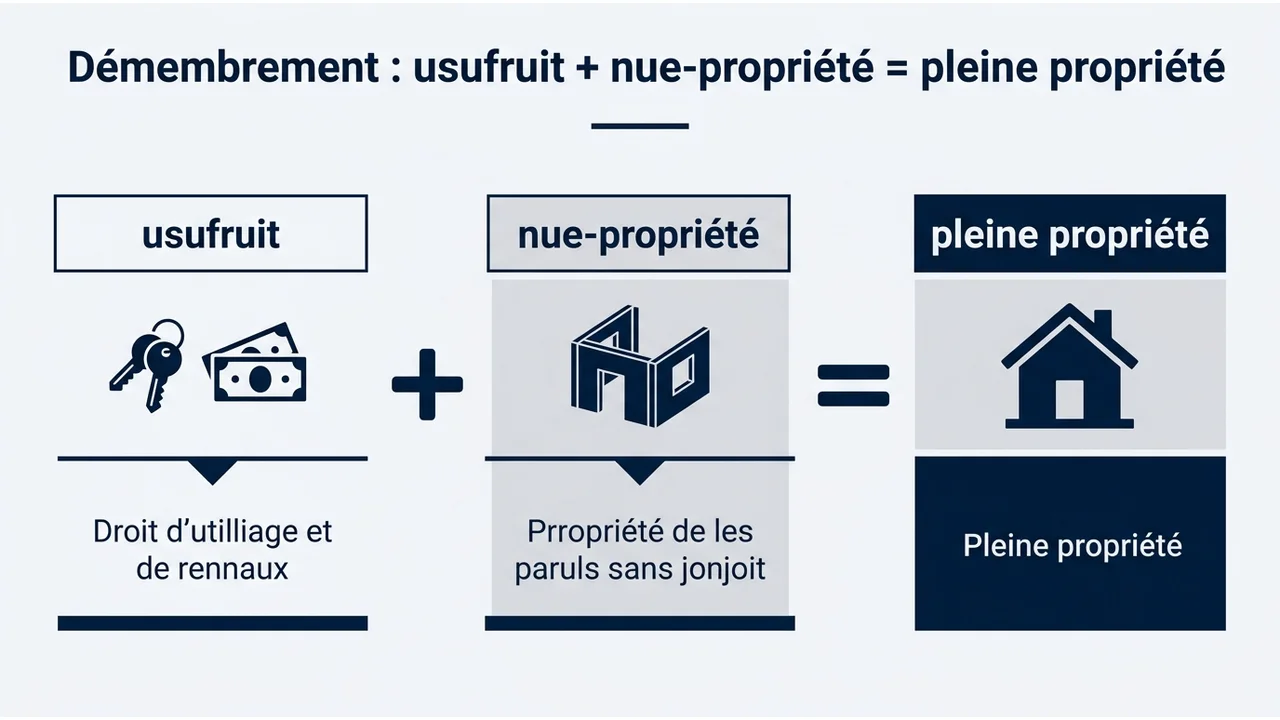
Démembrer un bien, c’est le diviser entre deux titulaires de droits complémentaires. L’usufruitier occupe le logement ou en encaisse les loyers ; le nu-propriétaire détient le bien mais ne peut ni l’habiter ni le louer tant que l’usufruit dure. Cette séparation prend fin à l’extinction de l’usufruit, le plus souvent au décès de l’usufruitier, moment où le nu-propriétaire récupère automatiquement la pleine propriété.
Le démembrement peut prendre plusieurs formes :
- viager : l’usufruit dure toute la vie de l’usufruitier, comme dans l’achat en viager ;
- temporaire : l’usufruit est fixé pour une durée déterminée, par exemple 10 ou 15 ans ;
- d’origine successorale : le conjoint survivant reçoit souvent l’usufruit tandis que les enfants héritent de la nue-propriété.
Chacun a ses obligations : l’usufruitier assume l’entretien courant et les charges, le nu-propriétaire prend en charge les gros travaux (articles 605 et 606 du Code civil). Beaucoup de familles logent ce montage dans une structure dédiée pour organiser la transmission, par exemple en décidant de créer une SCI familiale et de démembrer les parts sociales.
Usufruit et nu propriété : le barème de valeur selon l’âge
Calculateur usufruit / nue-propriété
Estimez la répartition de la valeur d'un bien selon l'âge de l'usufruitier (barème fiscal, article 669 du CGI).
Résultat indicatif fondé sur le barème fiscal de l'article 669 du CGI. La valeur économique réelle de l'usufruit peut différer de cette valeur fiscale. Pour toute donation ou succession, consultez un notaire.
Pour répartir la valeur entre les deux droits, l’administration fiscale applique un barème fixé par l’article 669 du CGI, inchangé depuis 2004. La règle est simple : plus l’usufruitier est jeune, plus son usufruit vaut cher, car il est censé en profiter longtemps. La valeur de l’usufruit décroît de 90 % à 10 % par tranches de dix ans, la nue-propriété correspondant toujours au complément.
| Âge de l’usufruitier | Valeur de l’usufruit | Valeur de la nue-propriété |
|---|---|---|
| Jusqu’à 20 ans révolus | 90 % | 10 % |
| De 21 à 30 ans | 80 % | 20 % |
| De 31 à 40 ans | 70 % | 30 % |
| De 41 à 50 ans | 60 % | 40 % |
| De 51 à 60 ans | 50 % | 50 % |
| De 61 à 70 ans | 40 % | 60 % |
| De 71 à 80 ans | 30 % | 70 % |
| De 81 à 90 ans | 20 % | 80 % |
| À partir de 91 ans | 10 % | 90 % |
Exemple : pour un appartement de 300 000 € dont l’usufruitier a 68 ans, l’usufruit vaut 40 % (120 000 €) et la nue-propriété 60 % (180 000 €). L’usufruit temporaire obéit, lui, à une autre règle : il est évalué à 23 % de la pleine propriété par période de dix ans, sans fractionnement, dans la limite de la valeur de l’usufruit viager. Ce barème sert de base au calcul des droits de donation, des droits de succession et de la fiscalité de la vente.
Vendre un bien en démembrement
Vendre un bien démembré suppose en principe l’accord de l’usufruitier et du nu-propriétaire, puisqu’aucun ne détient à lui seul la pleine propriété. Plusieurs scénarios sont possibles :
- vente de la pleine propriété : les deux titulaires vendent ensemble et se partagent le prix selon le barème 669 ;
- vente de la seule nue-propriété : l’acquéreur achète décoté et attend l’extinction de l’usufruit, c’est le principe de l’investissement en nue-propriété ;
- cession de l’usufruit seul, plus rare et souvent temporaire.
Sur le plan de la plus-value, chaque titulaire est imposé sur la fraction du prix qui lui revient. L’achat en nue-propriété séduit les investisseurs : prix d’entrée réduit, aucune gestion locative pendant le démembrement et aucune imposition sur des revenus que l’on ne perçoit pas. À la sortie, la reconstitution de la pleine propriété n’entraîne aucune taxation supplémentaire.
Démembrement et succession : la fiscalité
Le démembrement est un levier de transmission particulièrement efficace. En donnant la nue-propriété à ses enfants tout en conservant l’usufruit, un parent ne transmet fiscalement que la valeur de la nue-propriété, donc une base taxable réduite selon son âge. Les abattements (100 000 € par parent et par enfant, renouvelables tous les 15 ans) s’appliquent sur cette valeur diminuée.
Point clé : au décès de l’usufruitier, l’usufruit s’éteint et le nu-propriétaire devient plein propriétaire sans droits de succession supplémentaires (article 1133 du CGI). C’est tout l’intérêt du dispositif :
- base taxable calculée sur la seule nue-propriété au jour de la donation ;
- réunion de la pleine propriété exonérée de droits au décès ;
- maintien du droit d’usage ou des revenus pour le donateur de son vivant.
Ces montages restent techniques et dépendent étroitement de votre situation familiale et patrimoniale. Avant toute donation ou succession, faites valider le schéma par un notaire, seul habilité à sécuriser l’acte et à en chiffrer précisément les conséquences. Les investisseurs qui comparent les cadres fiscaux avantageux peuvent aussi étudier la fiscalité de la location meublée en LMNP pour arbitrer entre rendement immédiat et transmission.