La taxe foncière se calcule en appliquant le taux voté par les collectivités locales à une base d’imposition égale à 50 % de la valeur locative cadastrale du bien. Chaque année, cette valeur locative est revalorisée d’un coefficient forfaitaire, fixé à +0,8 % pour 2026. Pour lisser la dépense sur l’année, le propriétaire peut choisir la mensualisation depuis son espace personnel sur impots.gouv.fr. Voici la méthode de calcul détaillée, les exonérations possibles et la marche à suivre pour mensualiser.
Comment se fait le calcul de la taxe foncière ?
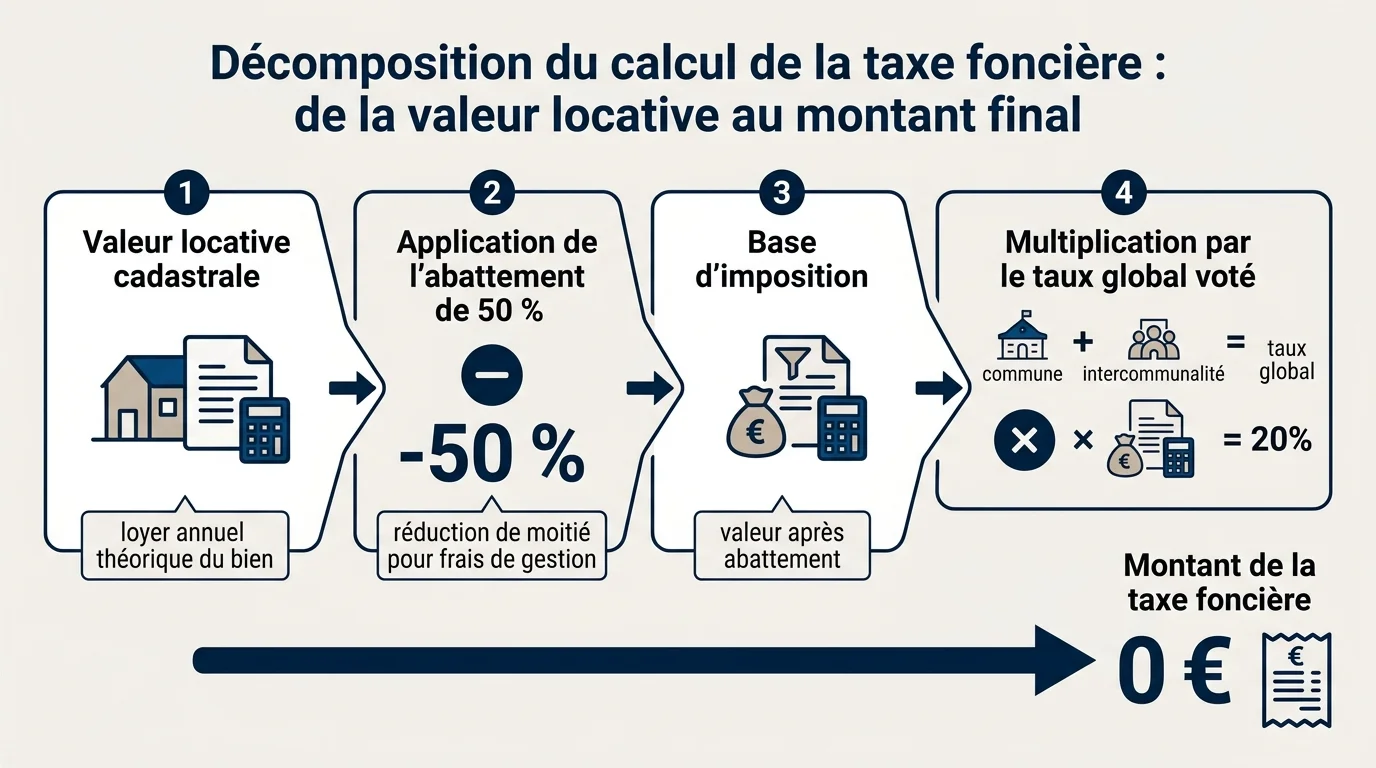
Le calcul de la taxe foncière repose sur une formule simple, mais dont chaque paramètre mérite d’être compris. Schématiquement : taxe foncière = (valeur locative cadastrale × 50 %) × taux global voté localement. Le résultat final figure toujours sur votre avis d’imposition, seul document faisant foi.
La valeur locative cadastrale, point de départ
La valeur locative cadastrale correspond au loyer annuel théorique que le bien pourrait produire s’il était loué dans des conditions normales. Elle est déterminée par l’administration fiscale à partir de la surface, du confort et de la catégorie du logement. Ces informations figurent sur votre relevé de propriété : savoir lire un relevé cadastral permet de vérifier les caractéristiques retenues et, le cas échéant, de contester une valeur surévaluée.
Une base d’imposition égale à 50 % de la valeur locative
L’administration n’impose pas la totalité de la valeur locative. Un abattement forfaitaire de 50 % est appliqué sur le bâti pour tenir compte des frais de gestion, d’entretien et d’assurance supportés par le propriétaire. La base d’imposition retenue correspond donc à la moitié de la valeur locative cadastrale revalorisée.
Les taux communal et intercommunal
Le taux global appliqué à cette base est voté chaque année par les collectivités. Depuis 2021, la part départementale du foncier bâti a été transférée aux communes, en compensation de la suppression de la taxe d’habitation sur les résidences principales. Le taux global additionne donc aujourd’hui la part communale (qui intègre l’ancienne part départementale) et, le cas échéant, la part intercommunale. À cela s’ajoute la taxe d’enlèvement des ordures ménagères (TEOM), calculée à part et souvent ajoutée sur le même avis.
La revalorisation des valeurs locatives en 2026
Chaque année, les valeurs locatives cadastrales sont revalorisées par un coefficient forfaitaire fixé en loi de finances. Ce coefficient est indexé sur l’évolution de l’indice des prix à la consommation harmonisé (IPCH) constatée entre novembre N-2 et novembre N-1. Pour 2026, il s’établit à +0,8 %, en net repli après +1,7 % en 2025 et +3,9 % en 2024, sous l’effet du reflux de l’inflation.
Concrètement, à taux communal inchangé, une base d’imposition augmente mécaniquement de 0,8 % en 2026. La hausse finale de votre avis peut toutefois être plus forte si votre commune ou votre intercommunalité relève ses taux. Le tableau ci-dessous illustre le cheminement du calcul sur un exemple chiffré.
| Étape | Élément | Exemple |
|---|---|---|
| 1 | Valeur locative cadastrale (VL) | 5 000 € |
| 2 | VL revalorisée (+0,8 % en 2026) | 5 040 € |
| 3 | Base d’imposition (VL × 50 %) | 2 520 € |
| 4 | Taux global voté (commune + interco) | 40 % |
| 5 | Taxe foncière estimée (base × taux) | 1 008 € |
Les taux varient fortement d’une commune à l’autre : cet exemple est purement illustratif. Reportez-vous toujours aux taux réels de votre collectivité, indiqués sur votre avis.
Simuler le montant de votre taxe foncière
Simulateur de taxe foncière
Estimation indicative — le taux réel figure sur votre avis d'imposition ; ce simulateur n'intègre pas la TEOM ni les exonérations spécifiques.
Pour obtenir une première estimation, renseignez la valeur locative cadastrale de votre bien et le taux global de votre commune dans le simulateur ci-dessous. Il applique automatiquement l’abattement de 50 % puis le taux pour vous donner une base et un montant indicatifs.
Quelles exonérations de taxe foncière en 2026 ?
Plusieurs dispositifs permettent d’alléger ou de supprimer la taxe foncière. Les principaux cas sont les suivants :
- Construction neuve : les logements neufs, reconstructions ou additions de construction bénéficient d’une exonération de 2 ans à compter de l’achèvement, à condition de déclarer les travaux dans les 90 jours (formulaire H1).
- Personnes âgées de 75 ans et plus : exonération totale sur la résidence principale sous condition de revenu fiscal de référence (environ 12 700 € pour une part en 2026, sous réserve du plafond publié).
- Personnes de 65 à 74 ans : dégrèvement forfaitaire de 100 € sous les mêmes conditions de ressources.
- Bénéficiaires de l’Aspa, de l’ASI ou de l’AAH : exonération possible sous conditions, sans condition d’âge pour les deux premières allocations.
Ces plafonds sont réévalués chaque année : vérifiez le montant exact applicable à votre situation sur impots.gouv.fr. Les propriétaires bailleurs, eux, ne bénéficient pas de ces exonérations sur les biens loués, mais peuvent optimiser leur imposition globale, par exemple via la fiscalité LMNP. Attention à ne pas confondre la taxe foncière avec la CFE due par les loueurs en meublé, qui obéit à ses propres règles.
Comment mensualiser sa taxe foncière ?
La mensualisation permet d’étaler le paiement sur dix prélèvements, de janvier à octobre, au lieu d’un règlement unique à l’automne. La démarche est entièrement gratuite et se fait en ligne :
- Connectez-vous à votre espace particulier sur impots.gouv.fr avec votre numéro fiscal.
- Ouvrez la rubrique « Paiements », puis « Adhérer à la mensualisation ».
- Renseignez les coordonnées bancaires (IBAN) du compte à débiter.
- Validez : l’adhésion prend effet l’année suivante si elle est signée après le 30 juin, ou dès l’année en cours si elle intervient avant cette date.
Les mensualités sont ajustées automatiquement en fin d’année en fonction du montant réel de votre avis. En cas de forte variation, un solde est prélevé (ou remboursé) après l’émission de l’avis. Vous pouvez à tout moment moduler ou suspendre vos prélèvements depuis votre espace en ligne.
En résumé, comprendre le calcul de votre taxe foncière permet d’anticiper son montant, de vérifier votre avis et de repérer d’éventuelles exonérations. Pour les valeurs exactes et toute réclamation, référez-vous à votre avis d’imposition et au site officiel impots.gouv.fr.