Créer une SCI familiale permet à plusieurs membres d’une même famille de détenir et gérer ensemble un bien immobilier, tout en préparant sa transmission dans un cadre souple. La démarche repose sur trois piliers : la rédaction des statuts et le dépôt d’un capital libre (dès 1 €), l’immatriculation au registre du commerce et des sociétés (environ 400 € de frais), puis le choix d’un régime fiscal, à l’impôt sur le revenu par défaut ou sur option à l’impôt sur les sociétés. Voici les étapes, les arbitrages et les chiffres 2026 à connaître avant de vous lancer.
Créer une SCI familiale : les étapes de la constitution
La société civile immobilière (SCI) familiale réunit des associés unis par un lien de parenté ou d’alliance. Sa création suit un parcours balisé, comparable à celui de toute société civile, que vous pouvez mener seul ou avec l’appui d’un professionnel du droit.
Rédiger les statuts et déposer le capital social
Les statuts sont l’acte fondateur : ils fixent les règles du jeu entre associés. On y retrouve notamment :
- la dénomination sociale et l’adresse du siège ;
- l’objet social (acquisition et gestion de biens immobiliers) ;
- la durée de la société, plafonnée à 99 ans ;
- le montant du capital et la répartition des parts entre associés ;
- les pouvoirs du gérant et les règles de cession des parts.
Le capital social est libre : aucun minimum n’est imposé, il est donc possible de démarrer avec 1 €. Un capital plus étoffé rassure toutefois les banques si vous financez l’achat par un emprunt. Les apports peuvent être en numéraire (une somme d’argent) ou en nature (un bien immobilier), ce dernier cas nécessitant l’intervention d’un notaire. Une SCI comptant au minimum deux associés, la rédaction des statuts mérite un soin particulier pour éviter les blocages futurs.
Immatriculation au RCS et coûts en 2026
Une fois les statuts signés, il faut publier une annonce légale, déclarer les bénéficiaires effectifs, puis déposer le dossier d’immatriculation sur le Guichet unique des formalités des entreprises. Comptez, en 2026, un coût de constitution d’environ 400 € :
| Poste de dépense | Montant indicatif 2026 |
|---|---|
| Annonce légale (SCI) | ≈ 185 à 193 € HT |
| Immatriculation au greffe (RCS) | 66,88 € TTC |
| Déclaration des bénéficiaires effectifs | 20,34 € TTC |
| Droit fixe d’enregistrement des statuts | 125 € (si applicable) |
À ces frais peuvent s’ajouter les honoraires d’un rédacteur d’actes si vous déléguez la rédaction des statuts. Comme pour un investissement locatif meublé, mieux vaut budgéter ces coûts en amont du projet.
SCI ou indivision : que choisir pour gérer un bien à plusieurs ?
Sans SCI, un bien détenu à plusieurs relève par défaut de l’indivision. Ce régime est simple mais fragile : chaque décision importante requiert l’accord des indivisaires, et « nul n’est contraint à rester dans l’indivision ». La SCI apporte, à l’inverse, une gouvernance organisée.
| Critère | SCI familiale | Indivision |
|---|---|---|
| Gestion | Gérant désigné, décisions cadrées par les statuts | Décisions à l’unanimité ou à la majorité selon les actes |
| Sortie d’un membre | Cession de parts encadrée | Un indivisaire peut provoquer la vente |
| Transmission | Donation progressive de parts | Partage plus rigide |
| Formalisme | Statuts, comptabilité, immatriculation | Aucune formalité de création |
La SCI convient donc aux familles qui souhaitent gérer dans la durée et transmettre, tandis que l’indivision reste pertinente pour une détention courte ou subie (une succession, par exemple).
Les avantages de la SCI familiale pour transmettre son patrimoine
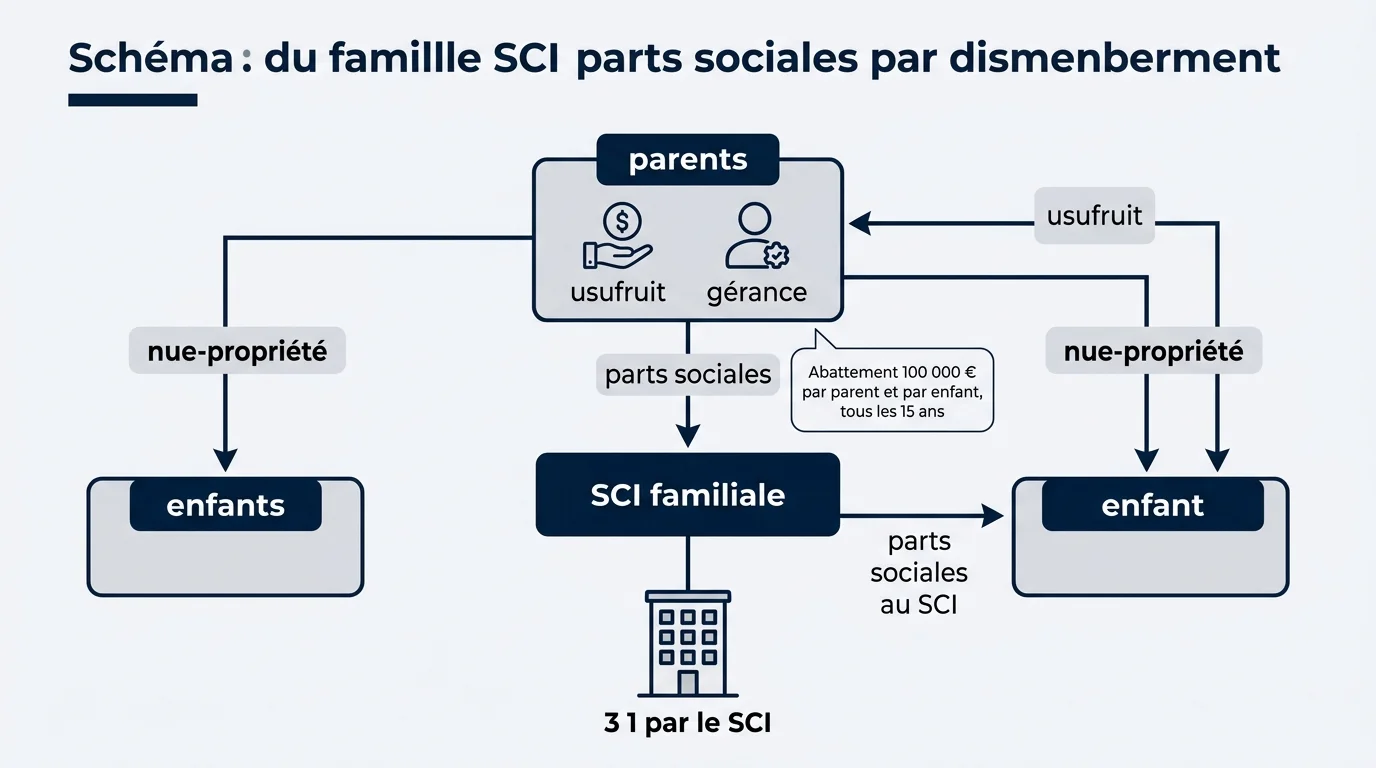
La transmission est le principal atout de la SCI familiale. Plutôt que de donner un bien entier, les parents donnent des parts sociales, de façon échelonnée. Cela ouvre plusieurs leviers :
- Abattement de 100 000 € par parent et par enfant, renouvelable tous les 15 ans, sur la valeur des parts données ;
- Démembrement des parts : les parents conservent l’usufruit (revenus et gestion) et transmettent la nue-propriété et usufruit aux enfants, ce qui réduit l’assiette taxable ;
- Décote éventuelle sur la valeur des parts, tenant compte du passif (emprunt) et de leur faible liquidité ;
- Maintien du contrôle : les parents restent gérants et pilotent le patrimoine.
Au décès de l’usufruitier, les enfants récupèrent la pleine propriété des parts sans droits supplémentaires. Anticiper ces donations plusieurs années à l’avance permet de profiter à nouveau de l’abattement.
Fiscalité de la SCI familiale : IR ou IS ?
Simulateur IR ou IS pour votre SCI familiale
Comparez, sur une année, l'imposition des revenus fonciers de la SCI à l'impôt sur le revenu (IR) et à l'impôt sur les sociétés (IS).
Le régime fiscal détermine largement la rentabilité du projet. Le choix entre impôt sur le revenu et impôt sur les sociétés relève de la même logique d’arbitrage qu’entre une SASU et une EURL. Utilisez le simulateur ci-dessous pour comparer, puis lisez les nuances qui suivent.
La SCI à l’impôt sur le revenu
C’est le régime par défaut, dit « transparent ». Les loyers nets sont ajoutés aux revenus de chaque associé, au prorata de ses parts, dans la catégorie des revenus fonciers, et taxés à sa tranche marginale plus 17,2 % de prélèvements sociaux. Un déficit foncier (travaux, intérêts d’emprunt) s’impute sur le revenu global dans la limite de 10 700 € par an. Comme pour la fiscalité du meublé en LMNP, la plus-value à la revente suit le régime des particuliers : abattements pour durée de détention, avec exonération d’impôt sur le revenu à 22 ans et de prélèvements sociaux à 30 ans.
L’option pour l’impôt sur les sociétés
Sur option, la SCI est imposée à l’IS : 15 % jusqu’à 42 500 € de bénéfice, puis 25 % au-delà. Son grand atout est la déduction de l’amortissement du bien, qui réduit fortement le résultat imposable pendant la phase de détention. Le revers apparaît à la revente : la plus-value est professionnelle, les amortissements sont réintégrés et aucun abattement pour durée de détention ne s’applique. L’option est par ailleurs quasi irrévocable au-delà de cinq ans. L’IS séduit donc les projets qui réinvestissent les loyers ; l’IR reste souvent préférable dans une optique de transmission longue.
Nos conseils avant de vous lancer
La SCI familiale est un outil puissant, mais ni universel ni anodin : elle impose une comptabilité, des assemblées et un formalisme qui ne se justifient que par un vrai projet patrimonial. Avant de créer une SCI familiale, gardez en tête ces points de vigilance :
- faites chiffrer l’arbitrage IR/IS sur toute la durée de détention, revente comprise ;
- soignez la rédaction des statuts, notamment les clauses d’agrément et les pouvoirs du gérant ;
- anticipez les donations pour utiliser au mieux les abattements ;
- vérifiez l’impact sur votre financement bancaire.
Les montants et seuils cités correspondent à la réglementation connue pour 2026 et un relèvement du seuil de 15 % est en discussion dans le cadre du projet de loi de finances. Chaque situation familiale étant unique, l’accompagnement d’un notaire ou d’un expert-comptable reste vivement recommandé avant toute décision.