Le prêt à taux zéro (PTZ) 2026 reste un crédit immobilier sans intérêts ni frais de dossier, réservé aux primo-accédants qui financent leur résidence principale. Depuis le 1er avril 2025, il finance de nouveau le logement neuf dans toute la France, maisons individuelles comprises. Son montant dépend de trois paramètres : la zone du logement, les revenus du foyer et le nombre de personnes qui l’occuperont. Voici les conditions, le zonage, les plafonds à jour et un simulateur pour estimer votre montant maximum. Ces informations restent indicatives : votre banque demeure seule à valider votre éligibilité.
Prêt à taux zéro 2026 : quelles conditions pour être éligible ?
Le PTZ n’est pas ouvert à tout le monde. C’est un prêt aidé par l’État, encadré par le décret n° 2025-299 du 29 mars 2025, qui vient compléter un crédit principal sans jamais le remplacer entièrement. Trois grandes conditions se cumulent : la qualité de primo-accédant, l’usage du logement et un plafond de ressources.
Primo-accédant et résidence principale
Vous devez être primo-accédant, c’est-à-dire ne pas avoir été propriétaire de votre résidence principale au cours des deux années précédant l’émission du prêt. Certaines situations dérogent à cette règle (situation de handicap, invalidité, logement rendu inhabitable par une catastrophe). Le bien financé doit devenir votre résidence principale, en principe dans l’année qui suit son achèvement ou son acquisition.
- Ne pas avoir été propriétaire de sa résidence principale sur les 2 dernières années.
- Occuper le logement à titre de résidence principale.
- Respecter le plafond de ressources correspondant à sa zone et à la taille de son foyer.
- Financer un logement neuf ou, dans certains cas, un logement ancien avec travaux importants.
Des ressources appréciées sur le revenu fiscal de référence
L’éligibilité se juge sur le revenu fiscal de référence (RFR) du foyer de l’année N-2, soit celui de 2024 pour un prêt émis en 2026. L’administration retient le plus élevé entre ce RFR et le coût total de l’opération divisé par neuf. Pour 2026, la loi de finances a reconduit les plafonds de ressources et de coût d’opération en vigueur en 2025 : ils restent donc inchangés.
Zonage A bis, A, B1, B2 et C : la carte qui commande votre droit au PTZ
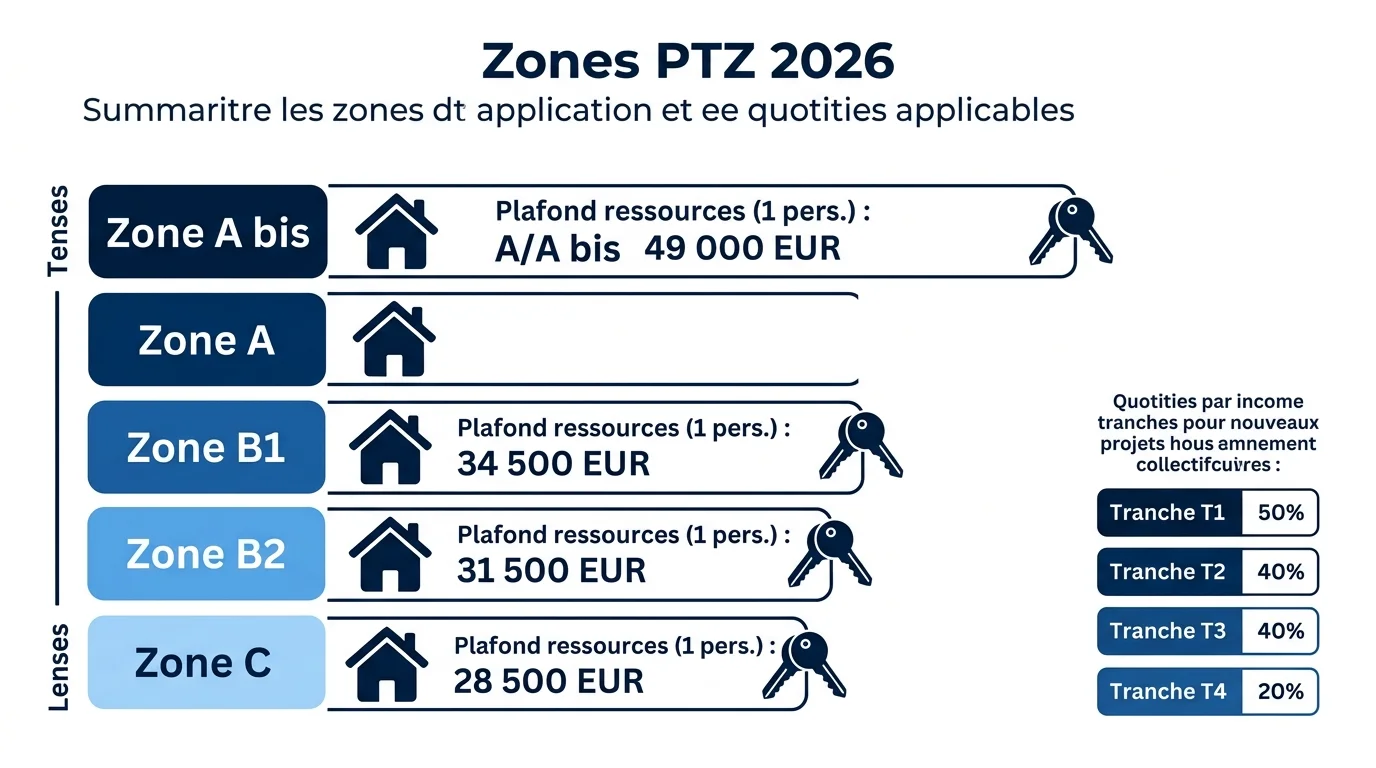
Le territoire est découpé en cinq zones selon la tension du marché immobilier local : A bis (Paris et 76 communes très tendues), A (grandes métropoles et Côte d’Azur), B1 (grandes agglomérations), B2 (villes moyennes) et C (reste du territoire). Ce zonage A/B/C, commun à la loi Pinel, détermine à la fois le plafond de ressources à respecter et le plafond de coût d’opération pris en compte pour calculer votre prêt.
Les plafonds de ressources par zone et par foyer
Plus la zone est tendue, plus le plafond de revenus est élevé. Le tableau ci-dessous reprend les plafonds de RFR 2026 (zones A et A bis étant confondues pour les ressources) selon le nombre d’occupants.
| Nombre de personnes | Zone A / A bis | Zone B1 | Zone B2 | Zone C |
|---|---|---|---|---|
| 1 personne | 49 000 € | 34 500 € | 31 500 € | 28 500 € |
| 2 personnes | 73 500 € | 51 750 € | 47 250 € | 42 750 € |
| 3 personnes | 88 200 € | 62 100 € | 56 700 € | 51 300 € |
| 4 personnes | 102 900 € | 72 450 € | 66 150 € | 59 850 € |
| 5 personnes | 117 600 € | 82 800 € | 75 600 € | 68 400 € |
Au-delà de cinq personnes, les plafonds continuent d’augmenter selon un coefficient familial. Dépasser le plafond de sa zone, même de peu, ferme l’accès au dispositif.
Comment est calculé le montant du prêt à taux zéro ?
Le montant du PTZ correspond à un pourcentage du coût de l’opération, appelé quotité, appliqué dans la limite d’un plafond d’opération. Deux éléments fixent cette quotité : votre tranche de revenus et le type de logement (appartement collectif neuf ou maison individuelle neuve).
Tranches de revenus, quotités et plafond d’opération
Pour situer votre tranche, on divise le RFR du foyer par un coefficient familial (1 pour une personne seule, 1,5 pour deux, 1,8 pour trois, 2,1 pour quatre, puis 2,4 et au-delà). Le résultat est comparé à quatre tranches propres à chaque zone. Depuis la réforme, la quotité peut atteindre 50 % en logement collectif neuf pour les revenus les plus modestes.
| Tranche de revenus | Logement collectif neuf | Maison individuelle neuve |
|---|---|---|
| Tranche 1 (revenus les plus modestes) | 50 % | 30 % |
| Tranche 2 | 40 % | 20 % |
| Tranche 3 | 40 % | 20 % |
| Tranche 4 (revenus les plus élevés) | 20 % | 10 % |
Le coût de l’opération n’est retenu que dans la limite d’un plafond : par exemple 150 000 € pour une personne seule en zone A ou A bis, 360 000 € pour un foyer de cinq personnes et plus dans cette même zone, et 100 000 € pour une personne seule en zone C. Le montant du PTZ se calcule alors ainsi : quotité × coût de l’opération plafonné.
Estimez le montant de votre PTZ 2026
Simulateur de prêt à taux zéro 2026
Estimation indicative selon les barèmes en vigueur (décret n° 2025-299). Votre banque valide seule l'éligibilité et le montant.
Renseignez le revenu fiscal de référence de votre foyer, sa composition, la zone et le type de logement pour obtenir une première estimation de votre éligibilité et de votre montant maximum de prêt à taux zéro. Le résultat est purement indicatif.
Ancien avec travaux, durée et différé de remboursement
Le PTZ ne se limite pas au neuf. En zones B2 et C, il finance aussi l’achat d’un logement ancien à condition de réaliser des travaux représentant au moins 25 % du coût total de l’opération (rénovation, modernisation, économies d’énergie). Ce volet rejoint l’esprit des dispositifs de rénovation comme la loi Denormandie, à ne pas confondre avec le PTZ.
Le remboursement du PTZ est étalé sur 10 à 25 ans et comprend souvent une période de différé, pendant laquelle vous ne remboursez pas le prêt à taux zéro et vous concentrez sur votre crédit principal. La durée dépend là encore de votre tranche de revenus.
- Tranche 1 : différé pouvant aller jusqu’à 10 ans, pour une durée totale de l’ordre de 25 ans.
- Tranches 2 et 3 : différé plus court et durée totale réduite.
- Tranche 4 : différé généralement nul et remboursement plus rapide.
Ces modalités sont fixées par la réglementation, mais leur application concrète (montant des échéances, articulation avec le prêt principal) est calée par votre établissement prêteur.
Nos conseils avant de déposer votre demande de PTZ
Le PTZ se demande auprès d’une banque partenaire ayant signé une convention avec l’État, en même temps que votre crédit immobilier principal. Quelques réflexes utiles avant de vous lancer :
- Rassemblez vos avis d’imposition N-2 et chiffrez précisément le coût total de l’opération, frais inclus.
- Vérifiez la zone exacte de la commune : une même agglomération peut mélanger plusieurs zones.
- Comparez plusieurs banques ou passez par un courtier, car les conditions du crédit principal pèsent lourd dans le plan de financement.
- Sécurisez toujours votre offre d’achat par une condition suspensive d’obtention de prêt.
Si l’accession en résidence principale n’est pas votre objectif, d’autres stratégies existent, comme investir en LMNP pour du locatif meublé. Pour les règles officielles et à jour, appuyez-vous sur service-public.fr et sur les conseils personnalisés de votre banque ou de votre courtier : eux seuls valident votre éligibilité et le montant définitif de votre prêt à taux zéro.