En 2026, l’impôt en vigueur reste l’Impôt sur la Fortune Immobilière (IFI) : seuil de 1,3 million d’euros de patrimoine immobilier net taxable, barème progressif de 0 % à 1,5 % et abattement de 30 % sur la résidence principale. Le projet d’« Impôt sur la Fortune Improductive », voté en première lecture à l’Assemblée nationale fin 2025, n’a finalement pas été retenu dans la loi de finances pour 2026. Il demeure donc une piste débattue, non applicable à ce jour. Voici le barème actuel, le périmètre taxable et les stratégies légales pour alléger votre imposition.
IFI et impôt sur la fortune improductive : où en est la réforme en 2026 ?
Il faut distinguer clairement le droit en vigueur d’un projet parlementaire. L’IFI, qui a remplacé l’ISF en 2018, reste la seule fiscalité du patrimoine applicable en 2026 : il porte uniquement sur l’immobilier, à partir de 1,3 million d’euros de valeur nette.
La notion d’« impôt sur la fortune improductive » est née des débats sur le budget 2026. Dans la nuit du 31 octobre 2025, l’Assemblée nationale a adopté en première lecture un amendement transformant l’IFI en impôt visant les actifs jugés « improductifs ». Le 28 novembre 2025, le Sénat a voté une version différente, une « contribution des hauts patrimoines », avec un seuil relevé à 2,57 millions d’euros et une assiette excluant l’immobilier locatif mais incluant les liquidités, l’or et les cryptomonnaies.
Ces deux textes divergents n’ont pas été conciliés : la version définitive de la loi de finances pour 2026 n’a pas retenu la réforme. En clair, l’impôt sur la fortune improductive n’existe pas dans le droit positif au moment où nous écrivons ces lignes. Tout ce qui suit relève, pour la partie « improductive », du conditionnel. Compte tenu de la sensibilité du sujet, faites valider votre situation par un conseiller en gestion de patrimoine ou un avocat fiscaliste avant toute décision.
Barème progressif et calcul de l’IFI en vigueur en 2026
L’IFI se déclenche dès que votre patrimoine immobilier net taxable atteint 1,3 million d’euros au 1er janvier. Le barème est ensuite progressif et s’applique par tranches, comme l’impôt sur le revenu. Point important : une fois le seuil franchi, le calcul démarre dès 800 000 euros, et non à 1,3 million.
| Fraction de patrimoine net taxable | Taux applicable |
|---|---|
| Jusqu’à 800 000 € | 0 % |
| De 800 001 € à 1 300 000 € | 0,50 % |
| De 1 300 001 € à 2 570 000 € | 0,70 % |
| De 2 570 001 € à 5 000 € | 1 % |
| De 5 000 001 € à 10 000 € | 1,25 % |
| Au-delà de 10 000 € | 1,50 % |
Deux mécanismes viennent atténuer l’impôt. D’abord, la résidence principale bénéficie d’un abattement de 30 % sur sa valeur vénale au 1er janvier. Ensuite, une décote s’applique aux patrimoines compris entre 1,3 et 1,4 million d’euros, selon la formule 17 500 − (1,25 % × patrimoine net taxable) ; elle s’annule à 1,4 million. Enfin, un plafonnement limite le total IFI + impôt sur le revenu à 75 % des revenus perçus l’année précédente.
Simulateur IFI : estimez votre impôt en quelques secondes
Simulateur IFI 2026
Estimation indicative basée sur le barème de l'Impôt sur la Fortune Immobilière en vigueur.
Barème IFI en vigueur, estimation indicative ne tenant pas compte de toutes les exonérations ni du plafonnement. Elle ne constitue pas un conseil fiscal : consultez un conseiller en gestion de patrimoine ou un avocat fiscaliste.
Renseignez la valeur de votre patrimoine immobilier, la part occupée par votre résidence principale (l’abattement de 30 % est appliqué automatiquement) et vos emprunts en cours. Le simulateur reconstitue votre patrimoine net taxable, vérifie l’assujettissement au seuil de 1,3 million d’euros et applique le barème progressif ainsi que la décote. Il s’agit d’une estimation indicative fondée sur le barème IFI en vigueur.
Périmètre de l’IFI : biens taxables, abattements et exonérations
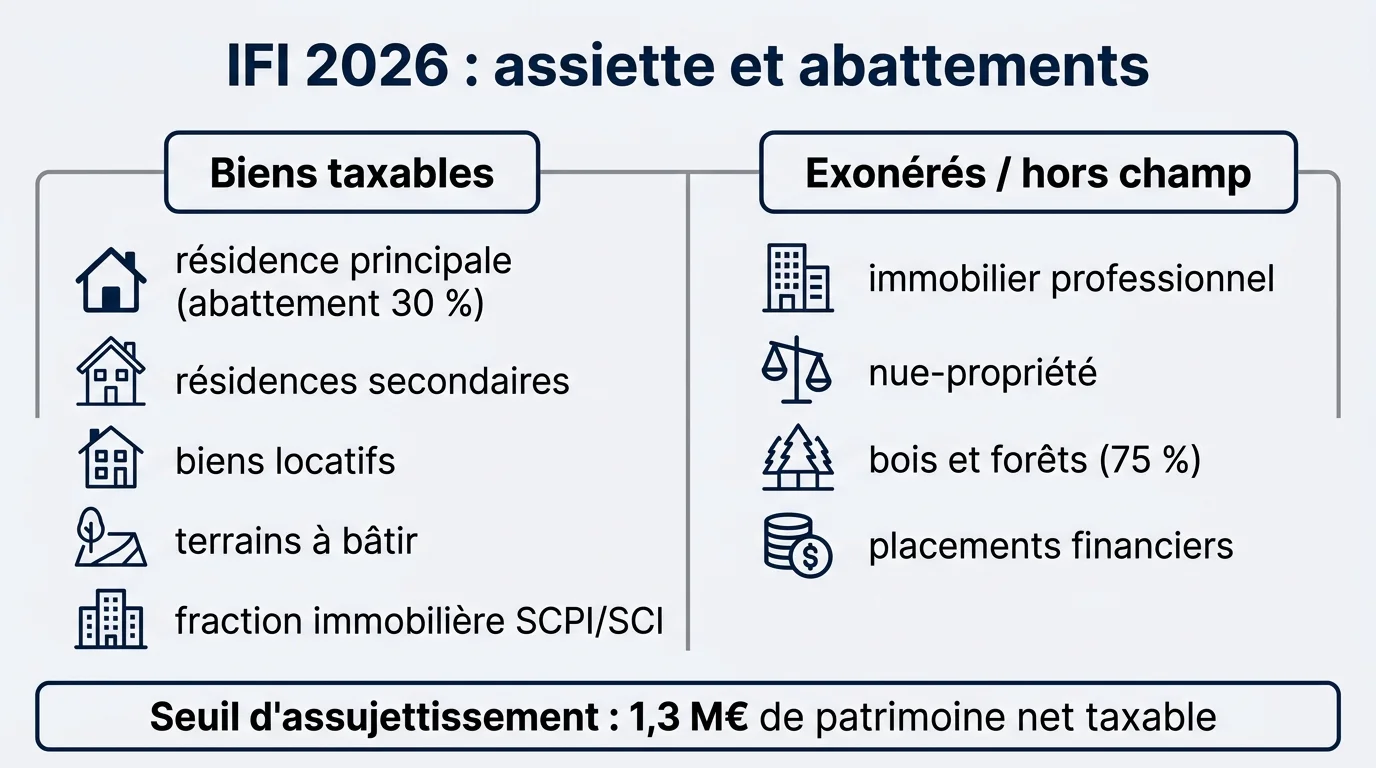
L’IFI ne vise que l’immobilier, quelle que soit sa forme de détention. Entrent dans l’assiette taxable :
- la résidence principale (après abattement de 30 %) et les résidences secondaires ;
- les biens locatifs, loués nus ou meublés, y compris en régime réel du LMNP ;
- les terrains à bâtir et biens en construction ;
- la fraction immobilière des parts de SCPI, d’OPCI ou de SCI ;
- les droits immobiliers, comme l’usufruit, en principe imposables chez l’usufruitier.
À l’inverse, plusieurs actifs sont exonérés ou hors champ :
- l’immobilier affecté à votre activité professionnelle principale ;
- les biens détenus en nue-propriété et usufruit : le nu-propriétaire n’est, en principe, pas redevable de l’IFI ;
- les bois, forêts et parts de groupements forestiers, exonérés à 75 % sous conditions ;
- l’ensemble des placements financiers non immobiliers (livrets, actions, assurance-vie en fonds euros).
C’est précisément ce dernier point que le projet d’impôt sur la fortune improductive aurait bouleversé, en cherchant à taxer les liquidités et les actifs de jouissance tout en épargnant l’immobilier locatif considéré comme productif.
Stratégies de sortie pour alléger votre IFI
Réduire son IFI passe par des leviers parfaitement légaux, à activer avant le 1er janvier. Les plus courants :
- Le démembrement de propriété : donner la nue-propriété tout en conservant l’usufruit sort la valeur du bien de votre assiette dès lors que le nu-propriétaire supporte l’impôt.
- La déduction des dettes : les emprunts immobiliers en cours et certains impôts fonciers viennent en déduction de la valeur brute du patrimoine.
- Les dons aux organismes d’intérêt général, qui ouvrent droit à une réduction d’IFI de 75 % du montant versé, dans la limite légale.
- L’investissement dans l’immobilier professionnel ou dans un projet locatif structuré, par exemple en investissant en LMNP.
Regrouper ses biens pour créer une SCI familiale peut aussi faciliter la transmission et l’application d’éventuelles décotes de valorisation, sans faire disparaître l’immobilier de l’assiette IFI. Ces montages doivent rester justifiés économiquement : l’administration sanctionne les schémas dont le seul but est fiscal. Chaque situation étant particulière, sécurisez votre stratégie avec un conseiller en gestion de patrimoine ou un avocat fiscaliste, en gardant à l’esprit qu’une réforme de type « fortune improductive » pourrait, à l’avenir, modifier les arbitrages entre actifs.