La CFE en LMNP concerne tous les loueurs en meublé non professionnel disposant d’un SIRET, avec un montant qui oscille généralement entre 100 et 700 euros par an selon la commune et la valeur locative du bien. Plusieurs cas d’exonération existent (première année d’activité, recettes inférieures à 5 000 euros, location meublée de tourisme dans la résidence personnelle). Voici un décryptage complet du calcul, des exonérations et du calendrier 2026.
Qui doit payer la CFE LMNP en 2026 ?
La cotisation foncière des entreprises s’applique à toute activité professionnelle non salariée exercée à titre habituel en France, y compris la location meublée. Investir dans le locatif meublé est devenu populaire pour générer des revenus complémentaires sans changer de carrière, mais cela implique de bien comprendre les obligations fiscales associées.
Les loueurs concernés et les conditions LMNP
Sont redevables de la CFE tous les bailleurs qui louent un ou plusieurs logements meublés et qui sont immatriculés au répertoire SIRENE avec un numéro SIRET. Les conditions LMNP imposent que les recettes locatives annuelles restent inférieures à 23 000 euros ou sont inférieures à 50 pourcent des revenus du foyer fiscal. Que vous releviez du micro-BIC ou du régime réel, le statut LMNP n’exonère pas par défaut de la CFE : seul le SIRET enclenche le déclenchement automatique de la taxe par le service des impôts des entreprises.
Le cas particulier des résidences services depuis 2024
Jusqu’en 2023, les propriétaires-bailleurs investis en résidence services (étudiante, senior, EHPAD, tourisme) bénéficiaient souvent d’une exonération de fait grâce à une interprétation jurisprudentielle. Depuis 2024, la doctrine administrative a évolué : ces investisseurs sont désormais clairement redevables de la CFE, même si le bien est exploité par un gestionnaire via un bail commercial. Vous pouvez néanmoins demander l’imposition sur la base minimum communale, ce qui limite la facture annuelle.
Comment calculer le montant de la cfe lmnp ?
Calculateur CFE LMNP 2026
Estimez votre cotisation fonciere des entreprises a partir de votre chiffre d'affaires annuel et du profil de votre commune. Resultat indicatif.
La CFE repose sur une formule simple : base d’imposition multipliée par le taux voté par la commune. Le résultat est ensuite majoré de petits frais de gestion et de chambre de commerce. Pour la majorité des LMNP, le montant final se situe entre 100 et 700 euros annuels.
La base de calcul à partir de la valeur locative cadastrale
La base d’imposition correspond en principe à la valeur locative cadastrale (VLC) du bien loué, calculée par l’administration sur la surface pondérée, la catégorie du logement et les loyers de référence. Cette VLC est celle de l’année N-2 : la CFE 2026 s’appuie donc sur les valeurs constatées en 2024. Pour les loueurs meublés, la VLC est souvent faible ou nulle, ce qui conduit le service des impôts à retenir la base minimum communale, presque toujours plus élevée.
La base minimum 2026 par tranche de chiffre d’affaires
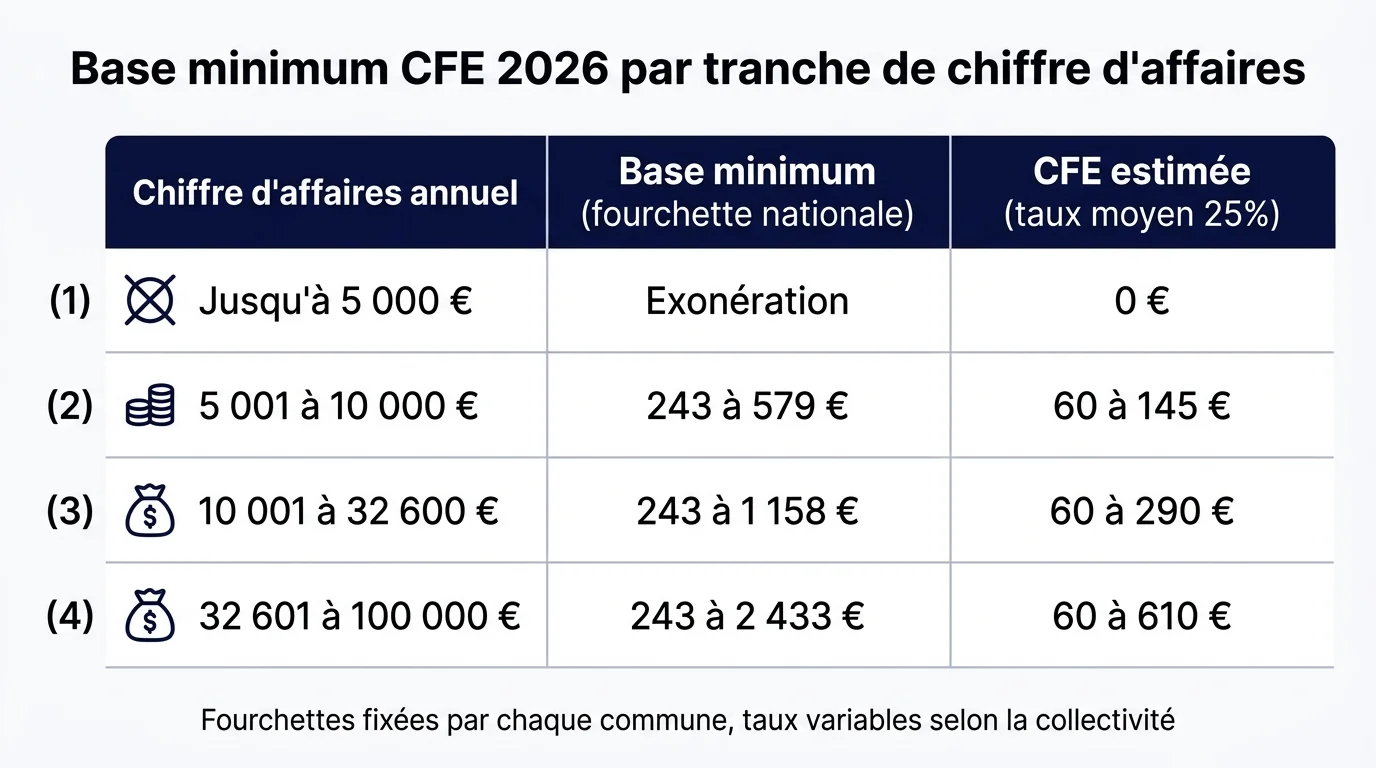
Chaque commune fixe sa base minimum à l’intérieur d’une fourchette nationale qui dépend de votre chiffre d’affaires : 243 à 579 euros pour un CA jusqu’à 10 000 euros, 243 à 1 158 euros entre 10 001 et 32 600 euros, et 243 à 2 433 euros entre 32 601 et 100 000 euros. Appliquez le taux communal moyen d’environ 25 pourcent à cette base pour obtenir l’ordre de grandeur de la cotisation due. Ce calcul est très proche de celui utilisé pour évaluer la rentabilité d’une maison en location, puisqu’il s’intègre directement dans les charges déductibles au régime réel.
Quelles sont les exonérations possibles de CFE en LMNP ?
Plusieurs régimes d’exonération coexistent, certains de plein droit, d’autres soumis à délibération communale. Bien les connaître peut faire économiser plusieurs centaines d’euros chaque année.
L’exonération de la première année et la declaration LMNP 1447-C-SD
Tout nouveau loueur meublé bénéficie d’une exonération totale de CFE durant l’année civile de début d’activité, à condition d’avoir déposé la déclaration initiale 1447-C-SD auprès du SIE compétent avant le 31 décembre de cette même année. La deuxième année d’activité ouvre droit à une réduction de 50 pourcent sur la base imposable. Manquer cette déclaration entraîne une imposition rétroactive et peut compliquer la régularisation ultérieure.
Les autres cas légaux d’exonération totale
L’article 1459 du Code général des impôts liste plusieurs situations dans lesquelles le LMNP est totalement dispensé de CFE : recettes annuelles inférieures ou égales à 5 000 euros, location occasionnelle et non répétée d’une partie de la résidence personnelle, sous-location d’une partie de l’habitation principale à un prix raisonnable au profit d’un occupant en résidence principale, et location en meublé de tourisme d’une partie de la résidence principale ou secondaire (sauf délibération contraire de la commune).
Calendrier de paiement et procédure de contestation
La CFE suit un calendrier strict, avec un avis dématérialisé disponible sur l’espace professionnel impots.gouv.fr et un paiement obligatoirement effectué en ligne.
Les dates clés de l’avis CFE en 2026
L’avis de CFE 2026 sera mis en ligne dans votre espace professionnel à partir de début novembre 2026, et la date limite de paiement est fixée au 15 décembre 2026. Si votre cotisation dépasse 3 000 euros, un acompte de 50 pourcent est exigible au 15 juin 2026. Pensez à activer le prélèvement mensuel ou à l’échéance pour éviter la majoration de 5 pourcent applicable en cas de retard.
Comment contester son avis d’imposition CFE ?
En cas d’erreur sur la base, le taux ou la situation du bien, vous pouvez déposer une réclamation contentieuse depuis votre espace professionnel impots.gouv.fr, rubrique « Messagerie sécurisée ». Le délai court jusqu’au 31 décembre de l’année suivant la mise en recouvrement (soit fin 2027 pour la CFE 2026). Joignez l’avis d’imposition, le formulaire 1447-C-SD initial et tout justificatif utile (bail, attestation de résidence services, justificatif de recettes inférieures à 5 000 euros). Une réponse de l’administration intervient généralement sous deux à six mois.