L’indivision immobilière désigne la situation où plusieurs personnes détiennent ensemble un même bien, chacune pour une quote-part, sans partage matériel. Sa gestion obéit à des règles de majorité fixées par le Code civil et personne n’est tenu d’y rester : aux termes de l’article 815, le partage peut toujours être provoqué. En sortir passe par le rachat de part, le partage amiable ou la licitation judiciaire, tandis que les revenus du bien se déclarent au prorata des parts détenues. Voici les règles de gestion, les options de sortie et les points fiscaux à connaître avant de décider.
Indivision immobilier : définition et fonctionnement
On parle d’indivision lorsqu’un bien immobilier appartient simultanément à plusieurs personnes, appelées indivisaires, sans que la propriété soit matériellement divisée. Chacun détient une quote-part abstraite, exprimée en fraction ou en pourcentage (par exemple un tiers, ou 40 %), qui porte sur la totalité du bien et non sur une pièce ou un étage précis. Cette quote-part détermine les droits de vote, la répartition des revenus et la part des charges.
L’indivision naît le plus souvent de manière subie ou volontaire, dans des contextes variés :
- La succession : au décès d’un proche, les héritiers reçoivent les biens en indivision jusqu’au partage.
- L’achat à plusieurs : deux personnes non mariées, un couple pacsé ou des associés acquièrent ensemble un logement, chacun pour sa quote-part, parfois après une offre d’achat immobilier signée en commun.
- Le divorce ou la séparation : les ex-conjoints restent souvent copropriétaires du logement le temps de le vendre ou de le racheter.
- La donation : un bien peut être transmis à plusieurs bénéficiaires en indivision.
L’indivision est par nature un régime provisoire et parfois source de blocages, ce qui explique l’intérêt d’en connaître les règles.
Les règles de gestion de l’indivision : quelle majorité ?
La gestion d’un bien indivis répond à trois niveaux de décision, selon la nature de l’acte. Cette gradation, issue notamment de l’article 815-3 du Code civil, vise à concilier la protection de chaque indivisaire et la nécessité de gérer le bien au quotidien.
- Les actes conservatoires (réparation urgente, souscription d’une assurance, interruption d’une prescription) peuvent être décidés par un seul indivisaire, même minoritaire, pour préserver le bien.
- Les actes d’administration (mettre le bien en location d’habitation, confier un mandat de gestion, régler les dépenses courantes) requièrent la majorité des deux tiers des droits indivis. Les indivisaires majoritaires doivent en informer les autres, sous peine d’inopposabilité.
- Les actes de disposition, au premier rang desquels la vente du bien, exigent l’unanimité des indivisaires.
Un indivisaire bloqué par un coïndivisaire n’est toutefois pas sans recours. L’article 815-5-1 permet, sous conditions, à des indivisaires réunissant au moins deux tiers des droits de faire vendre le bien après signification par acte de notaire et autorisation du tribunal judiciaire. Par ailleurs, l’indivisaire qui occupe seul le bien est en principe redevable d’une indemnité d’occupation envers l’indivision (article 815-9), et chacun supporte les charges à proportion de sa part (article 815-13). Pour organiser durablement les rapports entre indivisaires, une convention d’indivision peut être signée devant notaire : conclue à durée déterminée, elle est plafonnée à cinq ans renouvelables et fixe l’usage du bien, la répartition des charges et les modalités de gestion. Cette formule reste une alternative plus souple à la solution consistant à créer une SCI familiale pour détenir le patrimoine.
Comment sortir de l’indivision ?
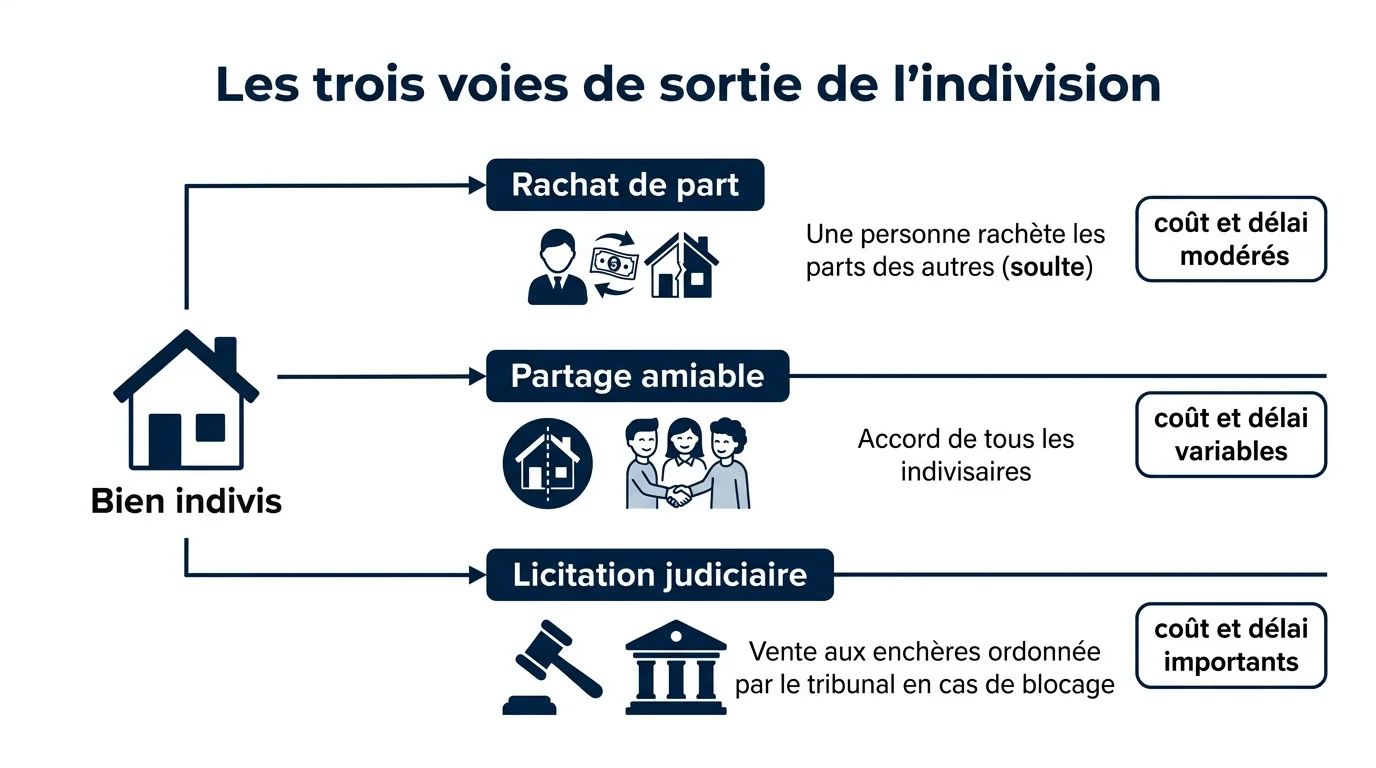
Le principe est protecteur : « nul ne peut être contraint à demeurer dans l’indivision » (article 815). Un indivisaire peut donc toujours demander le partage, même si les autres s’y opposent. Trois grandes voies de sortie coexistent, de la plus amiable à la plus contentieuse.
| Mode de sortie | Règle applicable | Coût indicatif | Délai moyen |
|---|---|---|---|
| Rachat de part (soulte) | Un indivisaire rachète les parts des autres et devient seul propriétaire ; accord amiable sur la valeur. | Frais d’acte notarié + droit de partage 2,5 % sur la part transmise. | 3 à 6 mois |
| Partage amiable | Accord de tous les indivisaires pour répartir le bien ou son prix de vente ; acte notarié si un immeuble est concerné. | Droit de partage 2,5 % sur l’actif net partagé + frais de notaire. | 2 à 6 mois |
| Licitation judiciaire | En cas de blocage, vente aux enchères ordonnée par le tribunal quand le partage en nature est impossible. | Frais de procédure et d’avocat, souvent plusieurs milliers d’euros. | 12 à 36 mois |
En pratique, le rachat de part est privilégié lorsqu’un indivisaire souhaite conserver le logement, par exemple après un divorce. Le partage amiable suppose une entente complète sur les valeurs et l’affectation des lots. La licitation, plus longue et coûteuse, n’intervient qu’en dernier ressort, la jurisprudence récente rappelant que le partage en nature doit être privilégié chaque fois qu’il est réalisable. Dans tous les cas conflictuels, l’accompagnement d’un notaire, voire d’un avocat, est vivement recommandé.
La fiscalité de l’indivision et la déclaration des revenus
Sur le plan fiscal, l’indivision est transparente : elle n’est pas imposée en tant que telle, chaque indivisaire l’étant personnellement à hauteur de sa quote-part. Les conséquences se déclinent selon les impôts concernés.
- Revenus fonciers : si le bien est loué nu, chaque indivisaire déclare sa part de loyers sur sa propre déclaration de revenus, au régime micro-foncier ou réel, proportionnellement à ses droits.
- Location meublée : en meublé, les revenus relèvent des BIC ; le choix du régime obéit à une logique proche de celle exposée pour la fiscalité LMNP en 2026, appliquée à chaque quote-part.
- Taxe foncière et IFI : elles se répartissent également au prorata des parts détenues par chacun.
- Droit de partage : lors de la sortie de l’indivision, le partage est soumis à un droit de 2,5 % assis sur l’actif net partagé.
- Plus-value : en cas de vente, la plus-value immobilière est calculée et imposée pour chaque indivisaire sur sa part, avec les abattements de droit commun pour durée de détention.
La fiscalité pouvant vite se complexifier, notamment lorsque le bien mêle usage locatif et occupation, un point avec un professionnel du chiffre sécurise la déclaration.
Rachat de part : estimer le montant de la soulte
Calculateur de rachat de part
Estimez la soulte à verser et le droit de partage pour reprendre les parts de vos coïndivisaires.
Estimation indicative. La valeur vénale du bien doit être établie par une expertise, et le calcul définitif de la soulte comme du droit de partage relève du notaire. Consultez un professionnel avant tout engagement.
Le rachat de part consiste, pour un indivisaire, à verser aux autres une soulte correspondant à la valeur de leurs quotes-parts. Le calcul de base est simple : la valeur vénale du bien est multipliée par la quote-part rachetée. Lorsqu’un prêt immobilier est encore en cours, le capital restant dû se déduit au prorata des parts, car il grève la valeur nette du bien. Le simulateur ci-dessous vous donne une première estimation de la soulte et du droit de partage éventuel. Il ne remplace pas une évaluation par un professionnel : la valeur du bien reste le point le plus sensible, et le recours à un notaire, comme pour un achat en viager, sécurise l’opération et son coût réel.